
iPhone Duo“屏幕门”波及A股:精研科技20cm涨停,铰链四强成色几何?
关键词: 折叠铰链 iPhone Duo 国产供应链 业绩分化 三季报
11月5日午盘,A股铰链板块异军突起。截至午间收盘,铰链概念8只个股平均涨幅达5.75%,精研科技触及20%涨停板,科森科技、昌红科技、宜安科技、东睦股份、统联精密、利和兴悉数收涨;长盈精密微跌0.16%,领益智造涨1.27%,宜安科技涨4.05%。
点燃这把火的,是一桩跨越大洋的质量风波——苹果折叠屏手机iPhone Duo自10月开售以来因屏幕问题遭集中投诉,故障矛头直指折叠屏手机的机械心脏:铰链。
一边是故障争议悬而未决,一边是A股概念股批量拉升。热闹之下,真正值得盘问的问题是:这一轮板块躁动,成色几何?长盈精密、宜安科技、领益智造、精研科技四家A股铰链龙头刚刚披露的三季报,恰好提供了一面镜子。
屏幕风波:拆解指向“机械心脏”,责任链条尚未闭环
风波的源头是屏幕。自10月开售以来,首批苹果折叠屏手机iPhone Duo因屏幕问题遭到集中投诉,部分用户反映内屏出现开裂等故障。苹果方面回应称,“已经留意到有极少数内屏出现了一些问题”,并同时强调产品供不应求。
随着故障案例增加,外界的关注点从屏幕本体转向折叠屏铰链及内部支撑结构。据拆解维修机构iFixit发布的iPhone Duo拆解报告,造成屏幕出现问题的因素有很多种:中央转轴的结构与铰链其他部分有所不同,中央转轴或附近其他活动部件在开合过程中发生卡滞,可能造成屏幕损坏。不过,这一解释目前仍属技术推测,并非苹果确认的故障结论。
值得注意的是,该拆解报告同时提示,折叠屏结构通常由大量高精度零部件组成,制造公差、装配偏差、材料性能及异物进入,都可能影响长期可靠性。即使最终损坏发生在OLED面板上,也不能仅凭故障位置认定面板本身存在制造缺陷。换言之,对于折叠屏手机而言,显示面板与机械结构并不是两个完全独立的系统,而是必须共同设计、共同验证的整体。
风波迅速波及供应链。10月26日,韩国零部件企业Fine M-Tec在官方网站发布声明,表示近期部分产品出现的质量问题并非由其供应的零部件缺陷造成;该公司强调,折叠屏设备涉及多种关键零部件和精密机械结构,在缺乏客观技术验证的情况下,不应直接将终端产品故障归因于某一家供应商。对于未经证实的责任指控,公司表示正在考虑采取法律措施。
前魅族手机高管李楠则把矛头指向苹果的供应链策略。在他看来,苹果的设计师和工程师前些年都是吃住在中国的供应链上,工业设计看似天马行空,但最终量产落地,供应链能力才是产品无法逃脱的地心引力;中国企业搞折叠屏不是一天两天了,里面涉及到的许多问题中国供应链都清楚,而苹果这些年越来越疏远中国供应链,在产线上涉及供应商工艺品质结构的工程师们,估计也没有和苹果充分交流的机会了。李楠并不认为中国供应链解决不了苹果折叠屏的屏幕问题,在他看来,大概率是供应链层面已经预测到了风险,只不过被苹果高层给忽视了。
一台折叠屏手机,光铰链就藏着百余个精密零部件,要让它在开合之间始终平整、顺滑、耐用,难度不言而喻。这也解释了,为何这场屏幕风波最终把资本的目光引向了铰链。
市场逻辑:故障即转单?资本先行押注“确定性”
就二级市场而言,11月5日的板块拉升,押注的是两个叠加的逻辑。
其一,是苹果折叠屏放量的确定性。据高盛测算,2026年折叠iPhone出货量的基准情景为1400万部,乐观情景可达3500万部;国元证券亦预计苹果首款折叠屏手机备货量达千万级。苹果折叠屏自10月16日开启预售,首发快速售罄,部分渠道发货排期已至次年1月下旬。
其二,是铰链环节的价值量与国产化空间。据市场测算,折叠屏铰链总成单机价值量约93美元,其中液态金属转轴约9.5美元;国内研报测算,铰链单机价值量约200元至400元,在整机物料成本中仅次于柔性显示模组。市场规模方面,2024年全球折叠屏铰链市场约32亿美元,预计2032年增至154亿美元,年复合增长率约21.7%。
从供应链格局看,苹果折叠屏铰链总成的一级供应商为安费诺与新日兴,宜安科技、精研科技等中国企业多以二级零部件供应商形式参与;面板由三星显示独家供应,UTG盖板涉及蓝思科技,整机组装由富士康承担。正是这一“二级供应商”格局,构成了A股市场想象空间的核心:一旦故障倒逼苹果重构铰链验证体系,中国供应链存在从二级向一级渗透的窗口。
A股铰链龙头拆解:四家公司,四种成色
板块躁动的另一面,是四家A股铰链龙头财报成色的显著分化。
其一,长盈精密:增收不增利的“转型阵痛期”。 三季报显示,长盈精密2026年前三季度实现营业收入164.53亿元,同比增长21.78%;归母净利润为亏损0.66亿元,同比盈转亏,上年同期为盈利4.68亿元。其中第三季度单季营收57.24亿元,同比增长17.52%;归母净利润亏损0.84亿元,亏损额较第二季度(亏损1.07亿元)环比收窄。亏损主因是费用端的刚性扩张:前三季度研发费用达13.04亿元,上年同期为10.15亿元;财务费用3.39亿元,上年同期仅1.07亿元。分业务看,新能源精密零组件前三季度营收71.17亿元,同比增长52.27%;具身智能与新兴科技硬件营收4.19亿元,同比大增532.67%,成为对冲消费电子波动的主要引擎。
市场层面,长盈精密被普遍视为苹果折叠屏铰链的核心供应商,有供应链调研称其在铰链供应链中的份额已突破25%,且已落地钛合金材料全制程工艺。但需要指出的是,公司10月8日在互动平台的官方口径为“主要参与AIPC、可穿戴类项目,手机类零组件供应相对较少”,市场预期与公司自述之间存在明显温差。这一信源落差,是后续追踪苹果折叠屏订单落地的最大悬念。11月5日盘后长盈精密微跌0.16%。
其二,领益智造:规模与盈利双优的“确定性首选”。 三季报显示,领益智造前三季度实现营业收入406.71亿元,同比增长8.20%;归母净利润19.17亿元,同比微降1.27%。前三季度看似平淡,但第三季度营收155.22亿元,同比增长11.15%;归母净利润11.53亿元,同比增长14.00%,创单季历史新高;扣非净利润10.58亿元,同比增长17.88%。前三季度研发费用22.44亿元,同比增长25.72%,毛利率同比提升1.70个百分点。产品端,公司向北美大客户供应铰链精密结构件、屏幕支撑板、超薄均热板及带法兰超薄不锈钢电池壳模组,折叠屏单机价值量数倍于直板机。隐忧同样清晰:2020年至2025年,公司前五大客户销售占比从44.26%一路抬升至57.47%,大客户依赖持续加深。11月5日盘后领益智造涨1.27%。
其三,精研科技:业绩与股价共振的“MIM冠军”。 三季报显示,精研科技前三季度实现营业收入26.97亿元,同比增长18.99%;归母净利润1.22亿元,同比增长73.84%。其中第三季度单季营收10.91亿元,同比增长28.08%。作为MIM(金属粉末注射成型)国家制造业单项冠军示范企业,精研科技的折叠屏业务分为转轴用MIM零件与折叠屏铰链组件两部分,现阶段折叠屏铰链相关业务主要供应国内安卓系品牌并已实现量产;公司同时是苹果常规iPhone系列机身MIM精密小件的核心供应商。当日触及20%涨停板,在四家公司中弹性最大,背后是“业绩反转+题材催化”的双重共振——上半年其归母净利润曾同比下滑82.70%,第三季度盈利显著修复。
其四,宜安科技:技术卡位与商业兑现之间的“时间差”。 三季报显示,宜安科技前三季度实现营业收入12.21亿元,同比增长4.88%;归母净利润亏损约9984.92万元,亏损同比大幅扩大;第三季度单季营收4.22亿元,同比下降4.61%,归母净利润亏损4691.67万元。技术的卡位与商业的兑现之间存在明显时间差,公司液态金属铰链材料良率已稳定在90%以上,累计持有超300项非晶合金相关技术专利,并进入华为Mate XTs非凡大师天工铰链系统供应商序列;但2025年液态金属业务营收约5891万元,仅占总营收的3.41%,产能建设仍在爬坡——2026年9月末在建工程达2.03亿元,同比增长57.89%。此外,针对此前市场流传的合作传闻,公司明确与新日兴尚未形成正式订单合作。11月5日宜安科技涨4.05%。
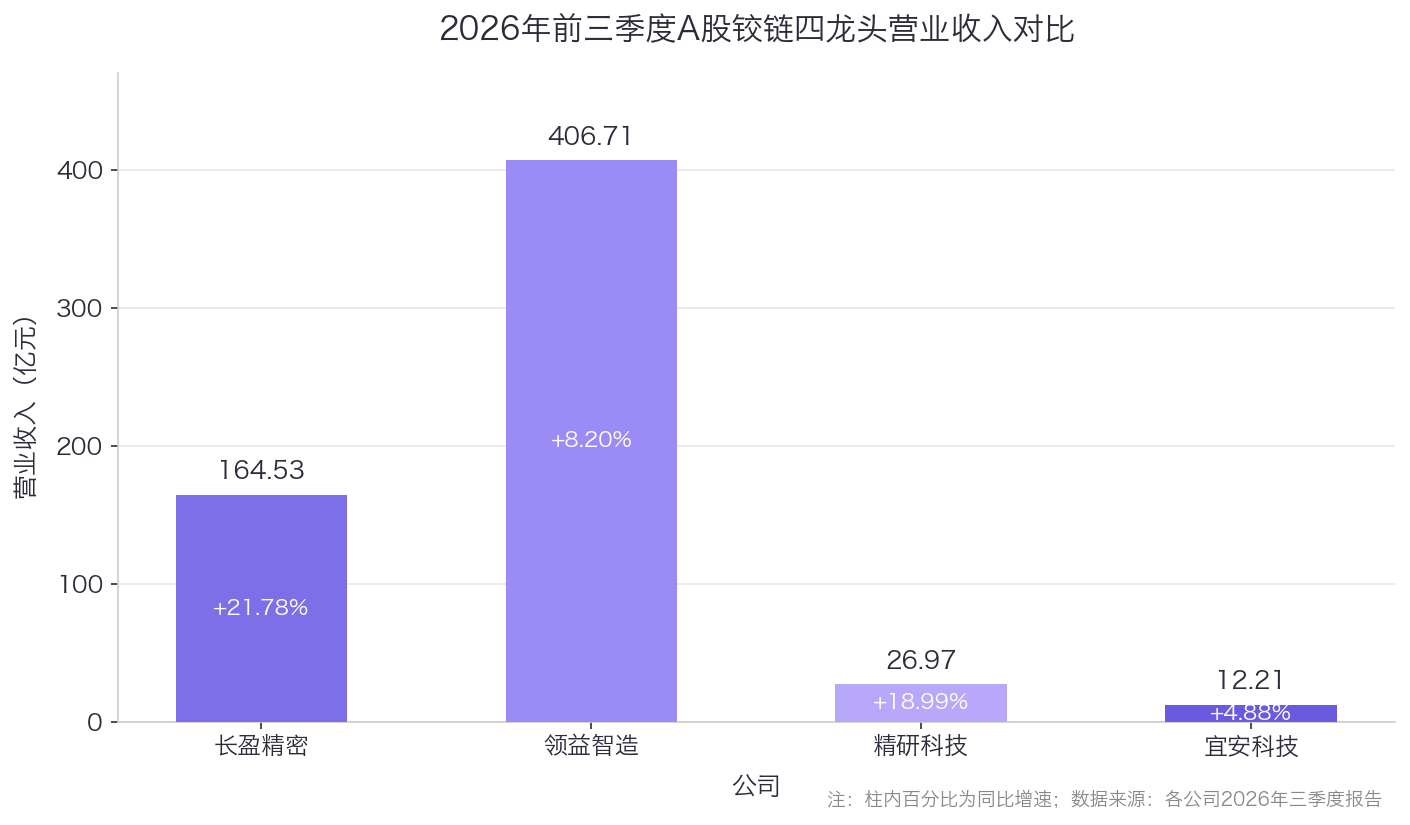
领益智造的营收体量断层领先,406.71亿元约为长盈精密的2.5倍、精研科技的15倍;增速上长盈精密以21.78%居首,宜安科技4.88%垫底。板块“大而稳”与“小而快”的两级格局清晰可见。
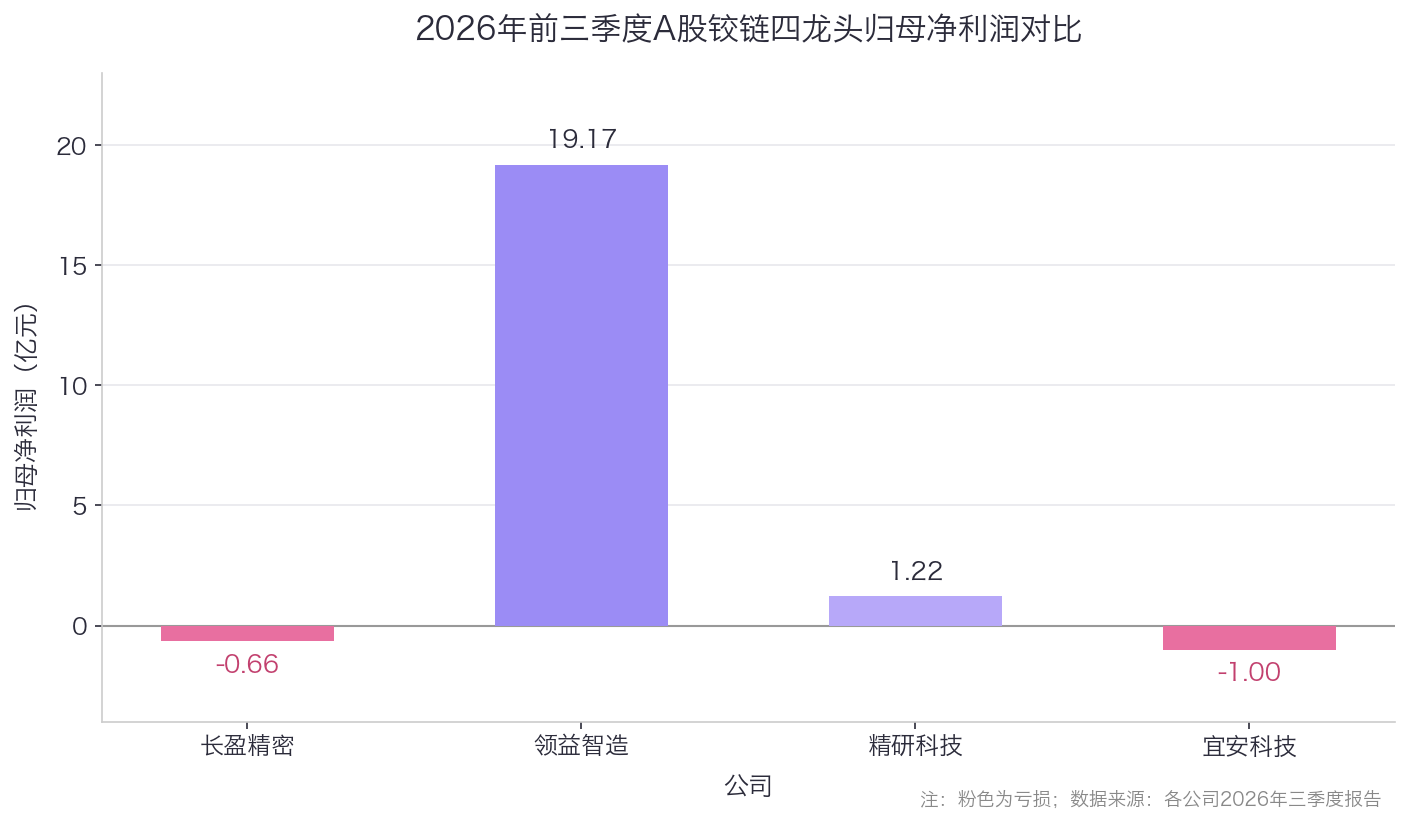
盈利端分化更为显著,仅领益智造(19.17亿元)与精研科技(1.22亿元)录得盈利,长盈精密(-0.66亿元)与宜安科技(约-1.00亿元)双双亏损。所谓“铰链概念”,在财务报表上尚未形成统一的基本面支撑。
冷思考:涨停不等于订单,分化才是主旋律
复盘四份三季报,三个事实值得投资者冷静对待。
第一,板块情绪与财报成色并不同频。11月5日领涨的精研科技,其盈利修复有据可查;而同样身处概念核心的长盈精密、宜安科技,一个盈转亏、一个亏损扩大。若故障风波不能转化为真实订单,估值修复便缺乏财务根基。
第二,“份额传闻”与“公司口径”存在温差。以长盈精密为例,市场流传其苹果铰链份额突破25%,公司互动平台却称手机类零组件供应相对较少。在苹果官方从未公布供应商名单、铰链总成一级供应商为安费诺与新日兴的格局下,任何未经证实的份额数字都应保持审慎。
第三,大客户依赖是全行业高悬的达摩克利斯之剑。领益智造前五大客户占比57.47%只是缩影——对单一大客户的依赖,恰恰在本次故障风波中显露出另一层风险:终端产品的任何质量争议,都会沿着供应链向上游传导,次级供应商的订单与声誉都可能被重新定价。
结语:一场“压力测试”,一次国产供应链的“成人礼”
苹果折叠屏的这场屏幕风波,短期看是A股的情绪催化剂,长期看是国产铰链供应链的一次压力测试。iFixit的拆解尚未定论,Fine M-Tec的律师函悬而未发,李楠们的批评则指向一个更深的命题:当工业设计的想象力抵达边界,量产可靠性便成为竞争的分水岭。
中国企业深耕折叠屏已久,百余个精密零部件堆出的铰链,中国供应链既做过,也踩过其中的坑。真正的机会不在于故障本身,而在于苹果是否愿意重新审视“疏远中国供应链”的策略成本。过去十年,中国供应链已经证明自己“能造出来”;接下来的问题是,能不能把一百多个零件的公差、十万次开合的疲劳,以及爬坡期的良率,最终变成报表上一条向上的毛利率曲线。
对A股四家铰链龙头而言,财报成色的分化已经说明,题材的风口终会过去,唯有拿下确定性订单、把技术卡位转化为商业兑现的公司,才能接住这轮折叠屏浪潮的“泼天富贵”。


