
奕斯伟计算正式登陆港交所,募资聚焦RISC-V芯片研发与生态建设
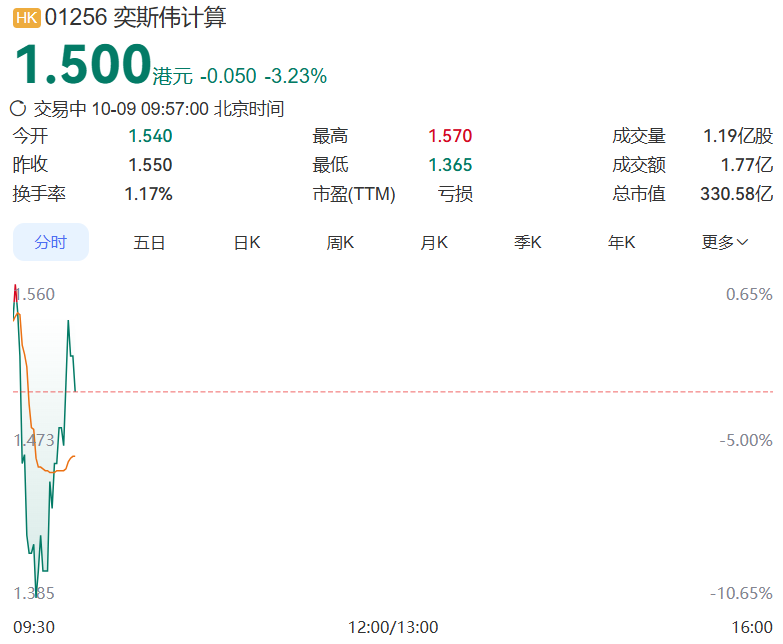
10月9日,北京奕斯伟计算技术股份有限公司正式登陆港交所。本次IPO全球发售1,570,204,000股H股,募资总额为25.07亿港元,募资净额为23.86亿港元。截至发稿,公司实时股价为1.5港元/股,总市值为330.58亿港元。
根据计划,本次IPO募资净额将配合公司突出技术创新核心地位、强化软硬件集成能力的发展战略,公司计划动用所得款项净额的约35.0%用于开发及迭代公司的人机交互及多媒体处理芯片产品和互连及计算芯片产品;配合公司缩短开发周期、强化定制能力及复用机制,抢占市场、实现规模效应的发展战略,公司计划动用所得款项净额的约30.0%用于增强公司的软硬件技术平台能力,完善开放、灵活且可复用的研发体系;为推进RISC-V产业繁荣及强化价值链竞争力的发展战略,公司预计所得款项净额的约15.0%将用于潜在的战略并购,有望与公司现有的业务产生协同效应,以扩大公司的技术能力和产品组合;就公司建立全球视野并为客户创造价值的发展战略而言,所得款项净额的约10.0%将用于构建及扩大公司的全球商业化网络,进一步推动RISC-V生态建设;所得款项净额的约10.0%预计将用于营运资金及一般公司用途。
公司是中国一家基于RISC-V架构的芯片产品提供商。RISC-V是新一代精简指令集计算(RISC)架构,其设计理念是开源、模块化、可扩展及高能效。公司以RISC-V为基础计算架构,专注于芯片、芯片组及╱或板卡及相关核心软件的研发和设计,将集成电路制造、封装及测试外包予第三方服务供应商。
根据最终用户应用场景,公司将专有产品分为人机交互及多媒体处理芯片产品及互连及计算芯片产品:
人机交互及多媒体处理芯片产品(包括以智能终端芯片产品行业为目标的人机交互芯片产品及多媒体处理芯片产品)主要应用于家居、办公及便携场景,使智能终端能够管理基于屏幕的输入╱输出并处理多媒体信号。根据弗若斯特沙利文的资料,智能终端芯片产品是整个芯片产品市场的子市场,其于2025年的全球市场规模为15,724亿元,预计到2030年将增长至18,640亿元。RISC-V在全球智能终端芯片产品市场中的渗透率于2025年增至3.7%,预计到2030年将达到15.7%。中国智能终端芯片产品市场于2025年的规模为2,877亿元,预计到2030年将增至3,790亿元。根据同一资料来源,RISC-V在中国智能终端芯片产品市场的渗透率于2025年增至6.9%,预计到2030年将达到26.7%。
互连及计算芯片产品(包括以具身智能芯片产品行业为目标的互连芯片产品及计算芯片产品)主要应用于汽车、机器人及工业场景,使汽车、机器人及工业设备等智能体感知、处理、执行,对物理环境作出行动。根据弗若斯特沙利文的资料,具身智能芯片产品是整个芯片产品市场的子市场,其于2025年的全球市场规模为3,556亿元,预计到2030年将增至9,950亿元。RISC-V在全球具身智能芯片产品市场中的渗透率于2025年增至9.4%,预计到2030年将达到23.8%。中国具身智能芯片产品市场于2025年的规模为1,297亿元,预计到2030年将增至3,877亿元。RISC-V在中国具身智能芯片产品市场的渗透率于2025年增至10.7%,预计到2030年将达到28.2%。
截至2026年3月31日,公司已成功将超过150款软硬件集成产品推出市场。于往绩记录期间,公司服务全球220家客户,其中包括多家全球顶尖公司。根据弗若斯特沙利文的资料,按2025年收入计,公司是中国最大的国产智能终端人机交互芯片产品提供商。截至2026年3月31日,公司累计拥有超过620个IP模块、超过20个系列化RISC-V内核及超过1,740项有关公司产品的专利申请。公司是RISC-V国际基金会(负责持有及维护RISC-V指令集架构的全球非牟利机构)的董事会成员,以及中国电子工业标准化技术协会RISC-V工作委员会的轮值会长单位。尽管取得上述成就,公司仍处于发展初期,于往绩记录期间及直至最后实际可行日期一直处于亏损状态,且预期于可见未来将产生净亏损。
公司所处的智能终端和具身智能芯片产品(尤其是人机交互芯片产品)行业竞争激烈,随着技术创新、客户需求和偏好的变化、新产品和应用领域的频繁推出而迅速发展。公司的产品主要包括以智能终端芯片产品行业为目标的人机交互及多媒体处理芯片产品,以及以具身智能芯片产品行业为目标的互连及计算芯片产品。根据弗若斯特沙利文的资料,于2025年,中国智能终端及具身智能芯片产品行业各自约有数百名参与者。公司与行业内的其他参与者竞争,这些参与者的业务还包括设计和开发与人机交互及多媒体处理芯片产品和互连及计算芯片产品相关的软件和硬件。公司的RISC-V架构也面临来自传统ARM和x86架构的挑战。尽管竞争激烈,公司凭借多项具备成熟商业化成果的核心优势、系统化的研发能力,以及模块化可重复使用的技术与资源,与同业形成差异化竞争,并维持强劲的竞争力,使公司成为按2025年收入计中国最大的国产智能终端人机交互芯片产品提供商,以及中国第三大国产RISC-V主控芯片产品提供商。
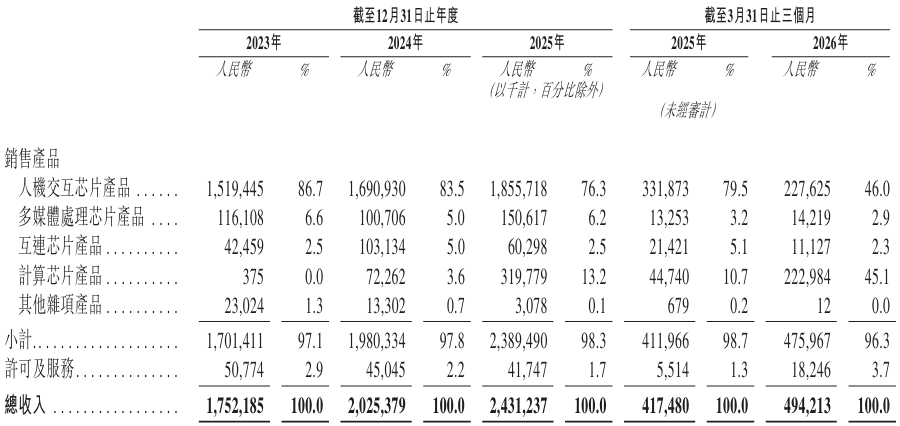
于2023年、2024年、2025年以及截至2025年及2026年3月31日止三个月,公司的毛利分别为2.702亿元、3.575亿元、4.529亿元、3,400万元及7,340万元。于2023年、2024年、2025年以及截至2025年及2026年3月31日止三个月,公司的毛利率分别为15.4%、17.7%、18.6%、8.1%及14.8%。公司的毛利及毛利率的变动主要归因于(i)鉴于市况波动,公司实施“以价换量”的市场战略以获得更多市场份额;(ii)2024年及2025年市场反弹及宏观经济状况的变化;及(iii)公司的产品组合优化。
人机交互芯片产品的毛利率自2023年至2025年呈下降趋势,主要由于公司实施“以价换量”的市场战略,且该毛利率自截至2025年3月31日止三个月至2026年同期进一步下降,主要是由于需求波动、行业供应短缺以及供应商暂时性中断。多媒体处理芯片产品的毛利率自2023年至2024年呈下降趋势,主要由于公司实施“以价换量”的市场战略;而2025年的毛利率有所上升,主要由于交付若干高价值、高利润率的定制产品所致,但该毛利率随后自截至2025年3月31日止三个月至2026年同期有所下降,主要受产品组合变动所推动,其中若干毛利率较低的产品的需求与销量有所增加。公司于2023年至2025年录得互连芯片产品的毛损率,主要由于若干早期版本产品的存货撇减,截至2026年3月31日止三个月,有关产品毛利率已转正,原因是早期版本亏损的产品已基本被淘汰,公司逐步推出了新产品,例如汽车互连芯片产品。截至最后实际可行日期,公司早期版本互连芯片产品未发生进一步减值。计算芯片产品的毛利率自2023年至2025年呈上升趋势,主要由于若干计算芯片产品已完成产能提升阶段,以及原材料、封装及测试服务成本的下降,该毛利率自截至2025年3月31日止三个月至2026年同期维持相对稳定。


