
三安光电Q3减亏74% 经营回暖难掩26.30%股份冻结
2026年10月29日晚,三安光电披露2026年第三季度报告。年初至报告期末,公司实现营业收入100.39亿元,同比下降27.34%;归母净利润亏损1.20亿元,扣非净利润亏损6.84亿元,基本每股收益-0.0241元。
单季度看,第三季度实现营业收入35.72亿元,同比下降26.05%;利润总额7675.78万元,同比增长267.14%;归母净利润亏损2253.63万元,同比减亏74.36%;扣非净利润亏损1.80亿元,同比减亏21.22%。这是公司连续多个季度亏损以来,单季利润总额首次转正、归母净利润最接近盈亏平衡的一个季度。
需要说明的是,本期营收同比大幅下滑,主要源于核算口径切换而非市场需求的坍塌:公司自2026年起将贵金属废料(黄金、铂金回收)业务由对外销售调整为委托提纯置换(实物置换),不再确认其他业务收入。剔除该口径变化影响,第三季度营收同比增长11.25%,前三季度营收同比增长9.77%。
换言之,三安光电的主业并未失速,反而在持续修复。前三季度经营活动现金流量净额为13.69亿元,虽同比下降17.53%,但绝对规模仍属健康。东方财富网在财报解读中指出,市场此前预期的"下半年盈利拐点"在单季归母口径上暂未完全兑现,但减亏趋势已经确立。
【图表:2026年三安光电营收表观增速与还原后增速对比】
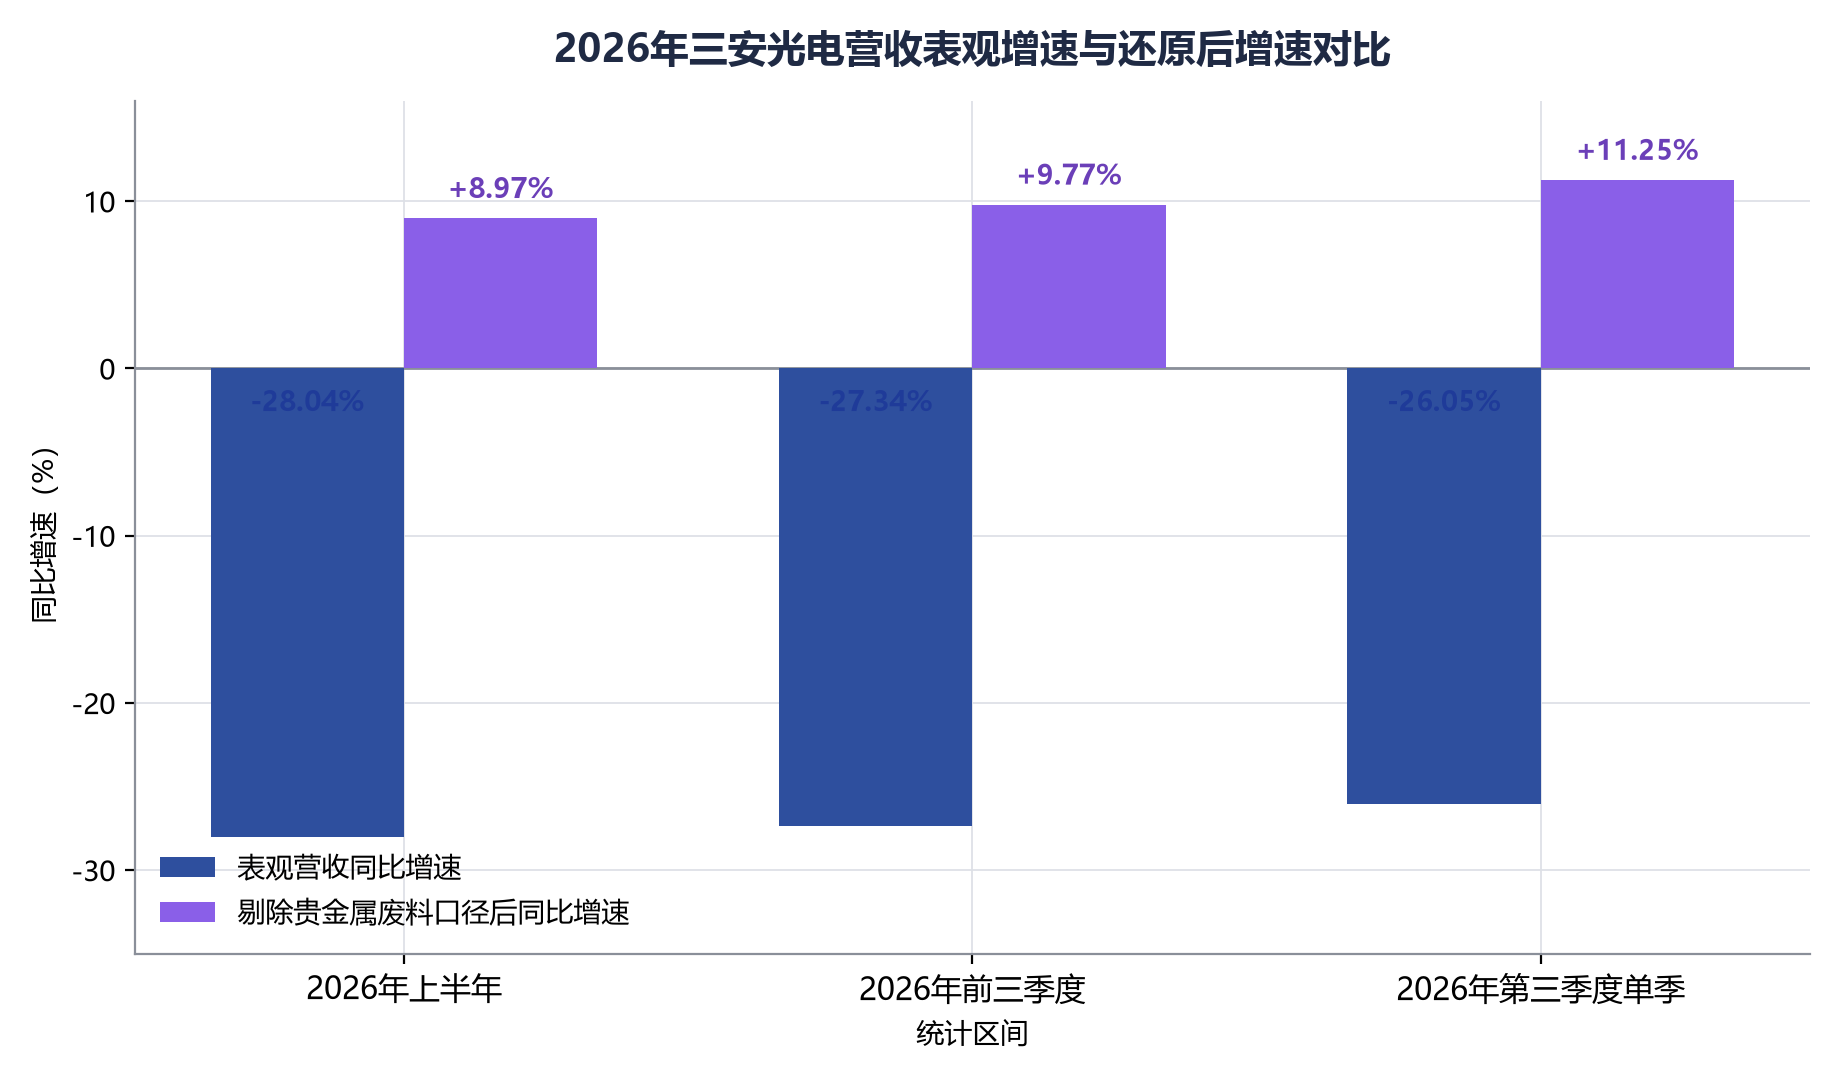
解读:三条统计口径下,表观增速均在-26%至-28%区间,而剔除贵金属废料口径影响后的真实增速全部转正且逐季走高,第三季度单季真实增速达11.25%,收入端的修复斜率好于累计口径。
拆解营收"水分":贵金属废料口径切换的前因后果
理解三安光电这份三季报,必须先看懂2025年那份年报。
2025年,三安光电实现营业收入179.49亿元,同比增长11.45%;归母净利润亏损3.53亿元,同比下降239.70%,为上市以来首度年度亏损;扣非净利润亏损逾8亿元;经营活动现金流量净额18.80亿元,同比下降28.12%。营收创新高而利润首亏,一个关键症结在于营收结构中的"低质量"部分——贵金属废料材料销售收入达58.26亿元,同比增长30.16%,占全年营收比重约32%。
【图表:2022-2025年三安光电营收与归母净利润趋势】
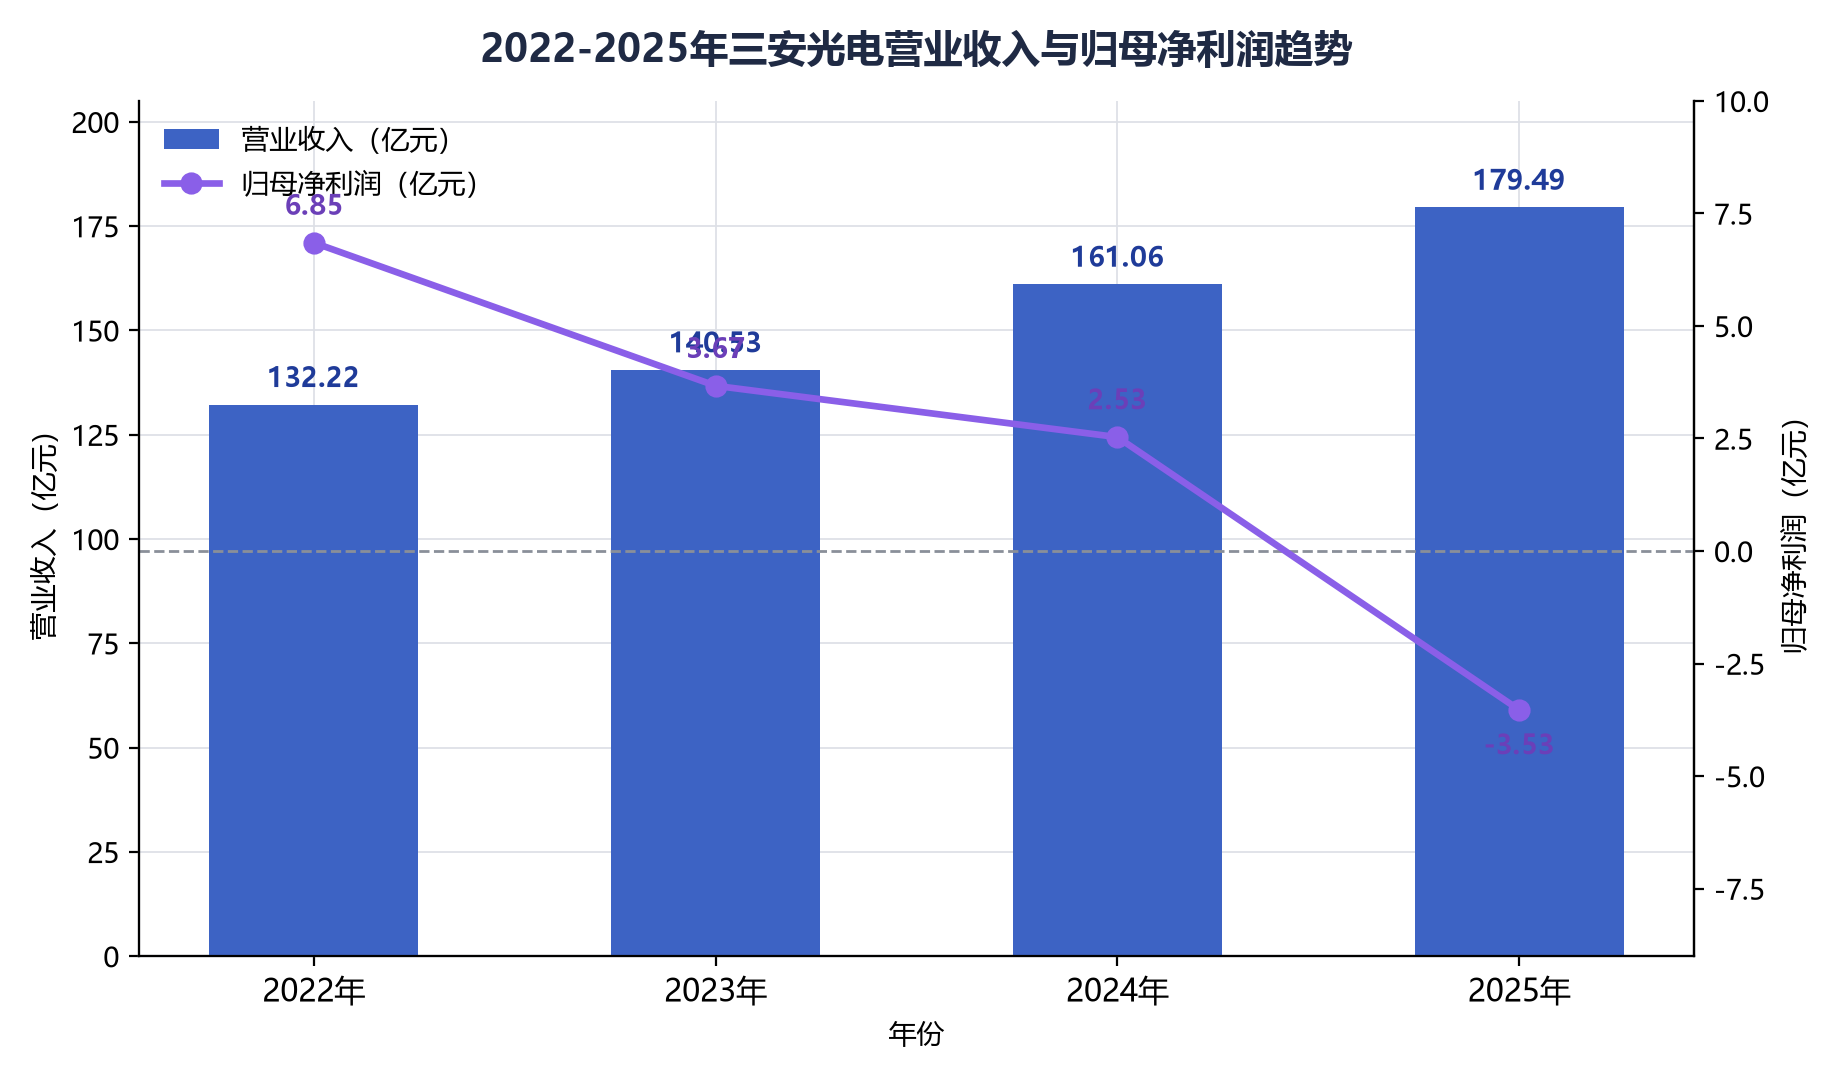
解读:2022年至2025年,公司营收从132.22亿元逐年增长至179.49亿元(其间分别为140.53亿元、161.06亿元),归母净利润却从6.85亿元一路下滑至3.67亿元、2.53亿元,直至2025年转为-3.53亿元,"增收不增利"的剪刀差持续扩大,揭示出旧增长模式已经走到尽头。
【图表:2025年三安光电主营业务收入结构】
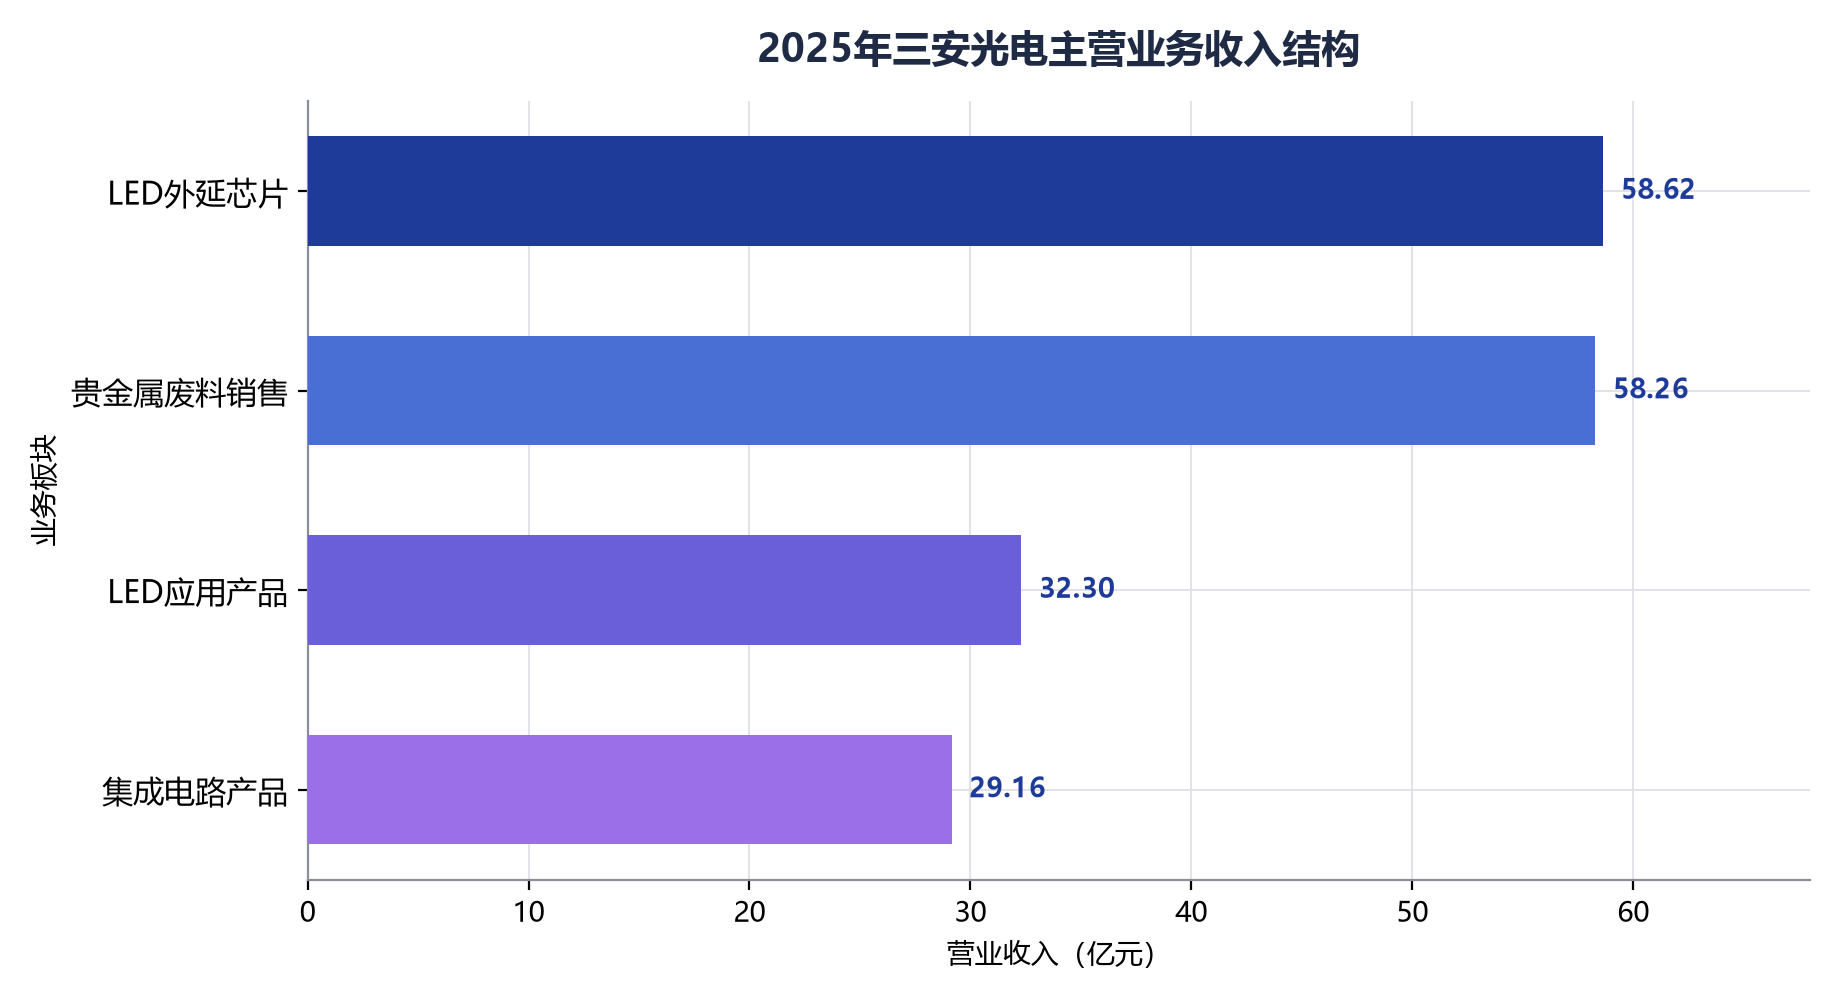
2025年四块主要收入中,LED外延芯片58.62亿元、贵金属废料销售58.26亿元、LED应用产品32.30亿元、集成电路产品29.16亿元,贵金属废料以约32%的收入占比与极低的利润贡献形成鲜明反差,口径切换后营收"挤水分"效应立竿见影。
这项业务本质上是低毛利的回收贸易性收入,对利润贡献微薄,却显著推高营收基数、摊薄毛利率、抬高期间费用率。2026年起,公司将其调整为委托提纯置换模式:客户委托公司回收提纯贵金属,公司收取加工对价并以实物形式返还,交易不再确认为销售收入。口径切换后,2026年上半年营收64.68亿元,同比下降28.04%,剔除贵金属废料口径影响后同比增长8.97%。
证券之星在三季报财务分析中提示,公司三费占比显著攀升,应收账款与现金流风险值得关注。但客观来看,费用率等指标的"恶化"部分是分母缩小带来的被动结果,研判公司真实经营质量,应以还原口径为准绳。
分业务透视:光技术挑大梁,LED复苏在途,碳化硅蓄势
光技术业务成为最大亮点。根据2026年半年报,公司光技术业务营收规模快速增长,净利润实现扭亏为盈;三季报进一步确认,光技术产品营收规模大幅提高、盈利能力大幅上升,成为第三季度减亏的主要驱动力之一。
LED主业迎来久违的景气修复。2025年,公司LED外延芯片业务实现营收58.62亿元,同比下降2.91%,但毛利率逆势提升1.87个百分点至22.43%;LED应用产品营收32.30亿元,同比增长24.04%,毛利率下滑5.37个百分点至4.73%。行业层面,过去四年LED产品均价累计下滑30%至40%,2025年全球LED照明市场产值535.73亿美元,同比下降4.4%。但拐点信号已经出现:2025年下半年起,中小产能加速退出、行业集中度提升,叠加金银铜等封装原材料价格高企,产业链自2025年三季度起启动了近十年来首次芯片、封装、应用全环节同步涨价;2026年初,LED部分产品价格触底反弹。公司在2025年8月、9月两度确认对部分LED芯片、射频芯片、电力电子芯片、光技术芯片价格上调。2026年年中以来,行业观察显示本轮涨价潮或暂告段落,但LED价格下探趋势已经终结,行业加速向Mini/Micro LED直显、车用照明、植物照明等高附加值领域转型。
碳化硅站在放量前夜,但尚未贡献利润。2025年,公司碳化硅业务收入仅0.29亿元——相对于其庞大的产能布局,这一数字几乎可以忽略,印证了"投入期"定位。公司碳化硅板块呈衬底—外延—芯片—器件垂直一体化布局:湖南基地6英寸碳化硅产能1.6万片/月(约合19.2万片/年),8英寸衬底、外延产能分别为1000片/月(约合1.2万片/年)、2000片/月;重庆三安8英寸衬底项目规划年产能48万片,2026年5月披露的现有产能为3000片/月(约合3.6万片/年),半年报口径已提升至6万片/年,仍在持续爬坡。
【图表:三安光电碳化硅产能布局现状与规划】
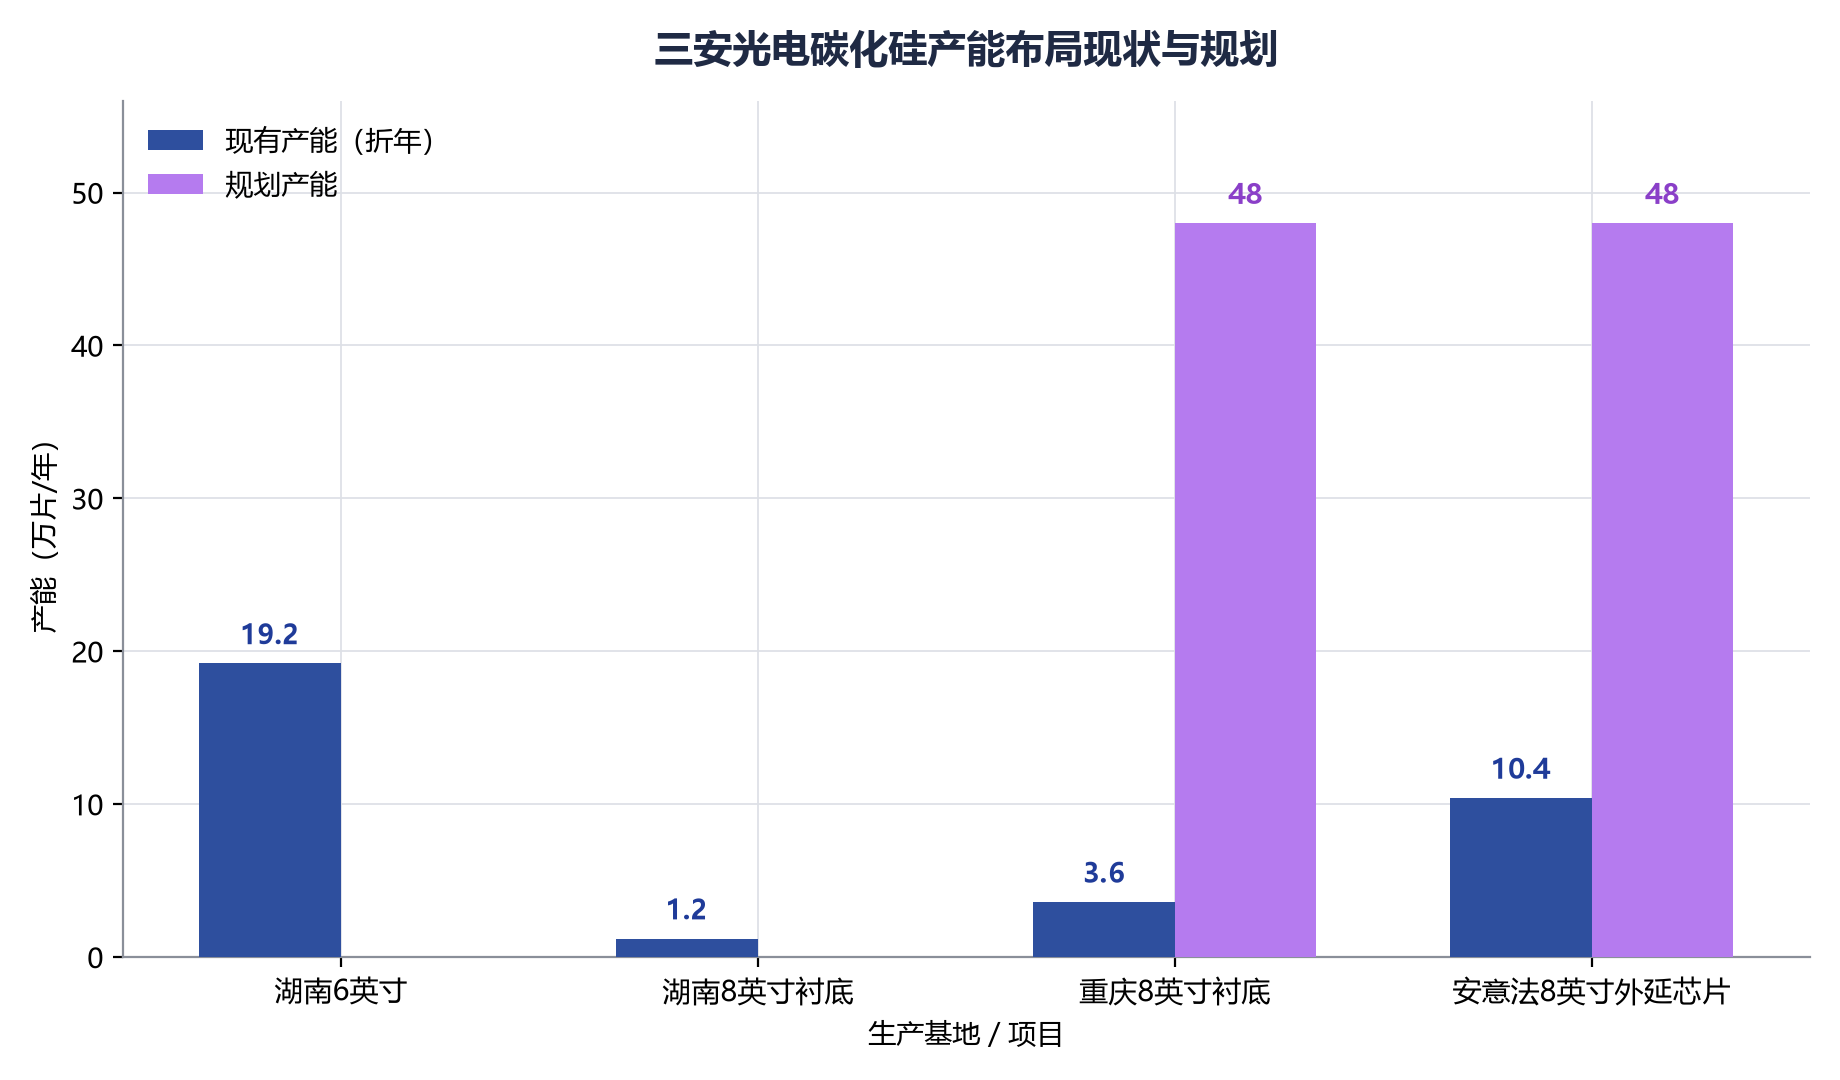
当前实际产能(折年)依次为湖南6英寸约19.2万片/年、湖南8英寸衬底1.2万片/年、重庆衬底3.6万片/年、安意法外延芯片10.40万片/年,而重庆衬底与安意法的规划产能均指向48万片/年,现有产能距规划目标仍有数倍空间,放量节奏决定利润兑现节奏。
关键增量在安意法半导体——湖南三安与意法半导体的合资项目,总投资32亿美元,聚焦8英寸车规级SiC MOSFET功率芯片。产线于2025年2月通线,达产后预计每周产出约1万片车规级晶圆;2026年5月,安意法已有产品完成验证、进入风险量产阶段,现有产能2000片/周;截至2026年年中,安意法现有8英寸外延、芯片产能10.40万片/年,规划达产后产能48万片/年,已送样验证产品39款,其中4款通过客户验证。安意法产品主要销售给意法半导体,其放量将同时拉动重庆三安衬底需求。不过,车规导入的节奏也意味着收入确认的滞后:安意法产品尚处客户验证与风险量产爬坡阶段,对衬底订单和报表利润的实质拉动仍需时间。
**滤波器与硅基电力电子仍在爬坡。**三季报明确,滤波器及电力电子业务盈利能力尚未改善。公司在硅基氮化镓领域持续夯实技术优势,推进高低压技术平台客户转化,射频与滤波器业务受消费电子景气度及竞争格局影响,仍处投入期。
半导体景气上行,结构分化加剧
把三安光电放进行业坐标系,能更清楚地看到其所处的位置。
2026年三季报季,A股半导体板块整体表现亮眼:截至2026年10月30日,228家A股半导体公司中约85%实现营收增长、近79%实现净利润增长。就全部A股而言,5446家披露三季报的公司中近八成实现盈利,前三季度合计营收53.46万亿元,同比增长1.36%;合计净利润4.70万亿元,同比增长5.5%。
碳化硅赛道正经历从"价格战"到"结构性紧缺"的切换。过去两年,6英寸衬底价格大幅下探、行业洗牌,低端产能过剩与高端产能紧俏并存;2026年以来,车规级衬底供给刚性凸显——全球能稳定量产8英寸车规级产品的供应商有限,而需求端正被新能源车与AI数据中心双轮拉动:AI电源料号订单已排至2027年上半年,工业通用料号价格则仍在下探,同一市场内"冰火两重天"的结构性分化成为主旋律。政策与市场共振下,功率半导体产业链密集涨价,AI数据中心成为最大推手,英伟达800V架构加速碳化硅、氮化镓扩产,意法半导体、英飞凌、安森美等海外大厂亦在加码8英寸碳化硅产能建设。集微咨询等机构判断,SiC衬底行业已告别价格战,进入车规与AI双轮驱动的新景气周期。
对三安光电而言,这一行业背景意味着:其8英寸碳化硅垂直布局恰好卡位在供给最稀缺的车规环节,安意法绑定意法半导体这一全球功率半导体龙头,放量逻辑清晰;但在放量兑现之前,庞大的折旧摊销仍将持续压制利润表。
LED行业则处于"周期底部回升+结构升级"的双重叙事中:传统照明需求依然疲弱,但以Mini/Micro LED、车用LED为代表的高毛利细分赛道需求旺盛、价格持续攀升,这与三安光电LED芯片毛利率逆势提升、光技术业务扭亏为盈的轨迹相互印证。
控股股东危局:26.30%股权悬置,控制权成最大变量
财务报表之外,三安光电正经历上市以来最严峻的治理考验。2026年以来,控股股东层面的风险事件密集发生,时间线如下:
3月23日,实控人林秀成被监察机关留置并立案调查;4月,副董事长、总经理林科闯亦被留置,其所持约2443万股被通知将在30个交易日内强制处置,荆州中院裁定冻结、划拨三安电子45.84亿元财产,轮候冻结比例一度达其所持股份的459.69%;6月,债权人林素真向厦门中院申请对三安电子、三安集团破产重整;9月2日,林素真撤回申请,法院裁定准许;9月24日,林秀成因涉嫌职务侵占罪、挪用资金罪被公安机关刑事拘留,10月23日被检察机关批准逮捕;10月7日,林科闯被解除留置、恢复正常履职。
10月15日晚,风险再度升级:三安电子债权人湖北长江安芯产业投资基金、湖南麓谷发展集团向厦门中院申请对三安电子破产重整,湖南麓谷亦申请对三安集团重整。值得注意的是,两名申请人均具地方国资背景。截至该公告日,三安电子及三安集团合计持有三安光电13.12亿股、占总股本26.30%,已全部处于司法冻结状态;累计质押7.94亿股,占其所持股份的60.52%;此外另有82亿股轮候冻结。
破产重整的走向存在多种可能:若重整落地并引入产业资本或国资,控股股东层面或迎来重构;上市公司主体层面,公司在公告中明确其具有独立完整的业务及自主经营能力,控股股东重整不改变公司经营主体地位。但控制权稳定性与治理重构方向,将深刻影响公司战略的连续性。此外,公司2026年推进的多项资本运作中,收购Lumileds事项已告吹;公司此前已在香港联交所主板上市,募资净额13.11亿港元,为高强度研发与扩产补充了资金弹药。
资本市场已对风险充分定价。按前复权口径,三安光电2021年8月历史最高价达44.92元;2026年6月26日盘中尚创出23.18元的年内高点;至10月29日三季报披露当日,收盘价仅9.00元,总市值449.01亿元,较年内盘中高点回落超六成。
结论与展望
综合三季报与行业变化,三安光电的基本面呈现"经营改善、治理承压"的双轨状态。展望第四季度及2027年,三个变量决定其价值重估的方向:
其一,盈利拐点的确认。光技术业务已经扭亏,LED涨价正向报表端传导,安意法自2025年四季度起批量生产,若2026年第四季度单季归母净利润转正,将验证"2026年减亏—2027年扭亏"的修复路径。市场此前预期的下半年拐点在归母口径上尚未兑现,但单季减亏74.36%的趋势已经确立。
其二,碳化硅放量的兑现节奏。安意法达产后每周约1万片车规级晶圆、规划产能48万片/年,重庆衬底同步指向48万片/年,一旦车规订单放量,碳化硅将从利润拖累项转为增长引擎。SiC行业从价格战转向结构性紧缺的行业贝塔,为其兑现提供了有利的外部环境。
其三,控股股东危局的出清方式。破产重整若引入国资或产业资本,或加速治理重构、化解质押冻结风险;反之,控制权长期悬置将持续压制估值。10月15日两名具国资背景的债权人申请重整,指向问题解决的路径正在收敛。


