
一颗存储芯片卡住千亿美元算力:AI时代HBM的三重产业冲击
摩根大通最新研报认为,即便HBM规格下调,2026至2028年比特需求复合增速仍达63%,三年累计需求1630亿Gb不变,供需缺口保持在两位数。AI正把存储从周期品推向战略资产:HBM晶圆消耗三倍于DDR5,2027年ASIC将超越英伟达成第一大买主,市场规模剑指千亿美元级。
规格降级风波:市场到底在担心什么
担忧的导火索,是英伟达的一次“减配”。据TrendForce消息,因DRAM供不应求将延续至2027年、HBM4e验证进度存疑,英伟达已把Rubin Ultra的HBM配置从原定“HBM4e 12层”,改为并行评估“HBM4e 8层”等替代方案,Vera Rubin超芯片的SOCAMM容量更是直接砍半。高规格换低规格,市场第一反应很直接:AI对HBM的胃口,到头了?
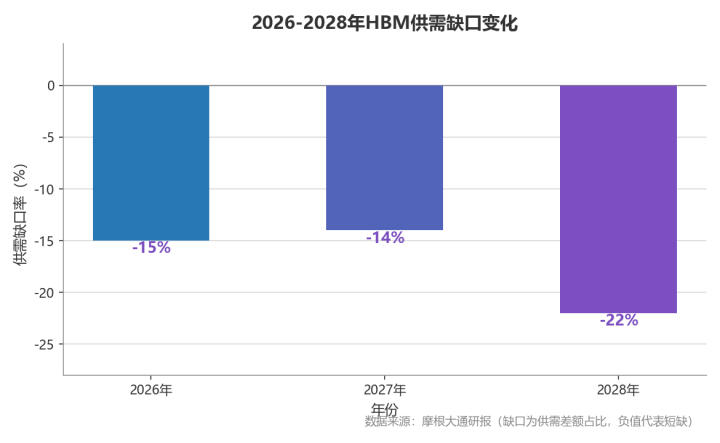
摩根大通的最新研报给出了相反的答案。该行测算,即便规格下调成真,2026至2028年HBM比特需求复合增速仍有63%,三年累计比特需求总量基本锁定在1630亿Gb——规格下调改变的是产品组合,而不是需求总量。拆开看:报告上调2026、2027年需求,仅小幅下调2028年;受8层经济型产品占比提升、16层最早推迟至2029年落地影响,未来三年行业始终供给短缺,供需紧缺率从-20%小幅改善至-16%,缺口收窄了,短缺时长反而在拉长。即便算上Rubin系列规格下调、12层与16层产品推进放缓,2026至2028年HBM供需缺口仍分别约为15%、14%和22%。
说白了,“降配”不是需求降温,而是紧缺逼出来的妥协——买不到最理想的,只能先拿拿得到的。
第一重冲击:存储从周期品升格为“战略资产”
HBM为什么连降级都降不下来?先看AI给存储出的难题。美光在Hot Chips 2026上摆出一组剪刀差:算力大约每两年增长3倍,内存却不到2倍,“内存墙”还在继续加高。自动驾驶更直观——L2+和L3级需要超过200GB/s内存带宽,L5级要超过500GB/s,堆GPU解决不了成本与功耗,能拆墙的只有HBM这类高带宽内存。
HBM的本事来自先进封装:多层DRAM垂直堆叠,硅通孔(TSV)穿透互连,微凸点让DRAM与GPU贴合,单组模组1024个I/O,HBM4提至2000个,带宽是传统内存的10倍以上。代价同样直白:晶圆消耗约为DDR5的3倍,每片晶圆产出只有标准DDR的三分之一,良率在五到六成徘徊,投片到封装要两个季度以上。一个注脚是:典型GPU封装里,4组12层HBM能占掉封装硅面积的约90%。
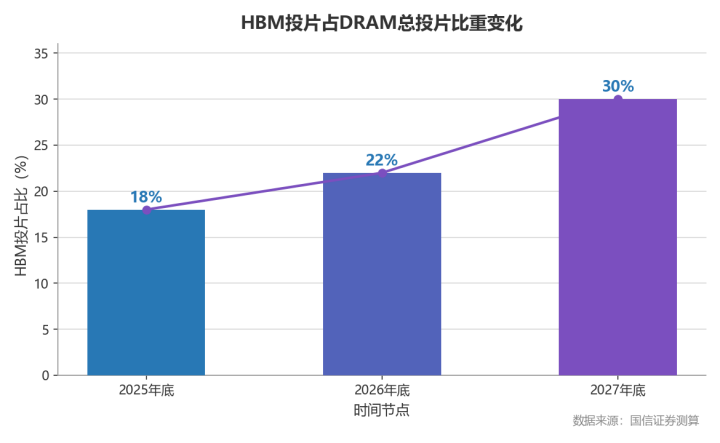
这种“吃产能、高壁垒”的属性,让HBM成了DRAM产能黑洞。摩根大通预计,2025至2028年DRAM新增产能中58%将投向HBM,HBM占用DRAM总产能的比例从19%升至31%;国信证券的口径指向同一方向——HBM投片占DRAM总投片比重将由2025年底的18%升至2026年底22%,2027年底进一步达到30%。挤出效应随之而来:DDR4上演“退出型涨价”,16Gb DDR4现货价从2025年6月的6.2美元涨到2026年2月的近77美元;手机首当其冲,Counterpoint把2026年全球智能手机出货量预测下调14.3%,旗舰机的DRAM甚至盖过SoC成了最贵元器件。
存储的属性变了:过去是随行就市的大宗商品,如今更像被提前锁定的“战略期货”——三大原厂2026年HBM产能提前售罄,2027年配额也基本谈妥,多数客户只拿到最初申请量的六到七成。
第二重冲击:产业链权力榜重排,买方下场“抢产能”
紧缺改写的不只是价格,还有产业链的权力结构。
第一个变化在需求侧。摩根大通预计,2026年英伟达仍占HBM总需求58%;到2027年,云厂商自研ASIC将完成反超——ASIC占比升至48%,英伟达回落至43%,同期ASIC整机出货量增速高达102%,远超英伟达的15%。单一大客户主导的格局松动,HBM的产品定义权随之走向定制化。
第二个变化是买方介入供给端。据报道,多家科技公司主动提出替SK海力士出资购买EUV光刻机、为龙仁新厂注资;供应商则要求客户预付30%至40%合约现金锁定产能。这种“产用联盟”在存储业历史上相当罕见——过去是芯片厂按预测生产、开放销售,如今下游直接参与资本开支,AI竞争已从模型竞赛演变为供应链掌控力竞赛。
第三个变化是标准与格局的松动。JEDEC正审议把HBM封装高度标准从775微米放宽至约900微米,为16层、20层高堆叠扫清障碍;HBM4E阶段还可沿用现有热压键合设备,为良率与成本赢得缓冲。竞争侧,SK海力士约58%份额的一家独大正被追赶,摩根大通预计2027年三星与美光合计HBM收入份额将达59%。耐人寻味的是,紧缺下的份额争夺并未演变为价格战——该行判断竞争不会压制均价:HBM均价2027年同比上涨54%、2028年再涨25%,营业利润率维持在60%至70%区间。
第三重冲击:技术路线改写,封装成了第二战场
规格降级风波还暴露了另一件事:HBM的竞争焦点正从制程转向封装与架构。
产品分层上,行业走向“多SKU”:8层经济型生命周期拉长,承接性价比需求;12层主打高性能;16层因良率与散热约束最早推迟到2029年。封装路线上,热压键合(TCB)仍是主流,混合键合虽被视作远期方向,落地节奏却有变数——伯恩斯坦研判,若HBM4E维持12层设计,其导入可能推迟到2028年。设备侧闻风而动,摩根士丹利预计先进封装设备需求2026、2027年分别增长59%和56%。
更关键的是定制化。三星提出把HBM基础底片从通信层升级为定制化AI平台,并披露ZHBM概念——把HBM直接垂直堆叠在XPU上,目标是将总DRAM功耗较HBM5降低约70%、带宽提升2.3倍以上;英伟达的NVHBM定制产品预计2028年末推出。存储芯片正从数据的暂存载体,变成AI算力链条的关键环节,定价权、竞争格局与技术方向都在随之改写。
结语
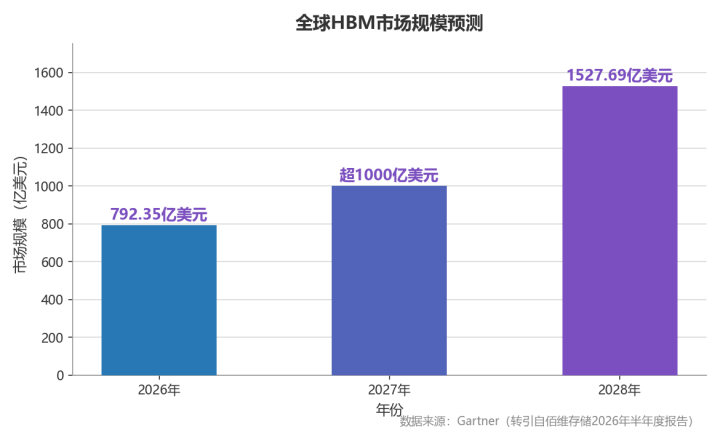
把机构预测叠在一起看,这轮HBM景气的能见度相当高。摩根大通预计,HBM市场规模2027至2028年达1600亿至2820亿美元,占三大存储厂DRAM总收入的18%至24%;Gartner口径下,2026年HBM市场约792.35亿美元、同比增长超130%,2027年超1000亿美元,2028年冲至1527.69亿美元。全球存储市场大盘同步上调,2028年将达1.82万亿美元。国信证券的框架更宏观:2000年以来六轮存储周期的核心逻辑都是“需求快、供给慢”,本轮周期叠加AI新增需求、供给出清、技术升级三重条件,HBM与企业级SSD的紧张可能延续至2027年底,2028年才逐步收敛。
对产业观察者而言,有两个变量值得盯住:一是2027年新产能投产后的爬坡,EUV设备价格高达数亿美元、供货周期长,是先进芯片扩产绕不开的瓶颈;二是AI资本开支的持续性,一旦云厂商放缓投资,“需求快、供给慢”的天平就会反向倾斜。
规格可以降级,物理规律和资本开支不会。当AI把算力推向前所未有的高度,HBM的紧缺底色短期恐难褪去。


