
老内存的“第二春”:DDR4暴涨背后,是一场千载难逢的国产替代窗口期
涨疯了:DDR4三个月飙24%,涨幅反超DDR5
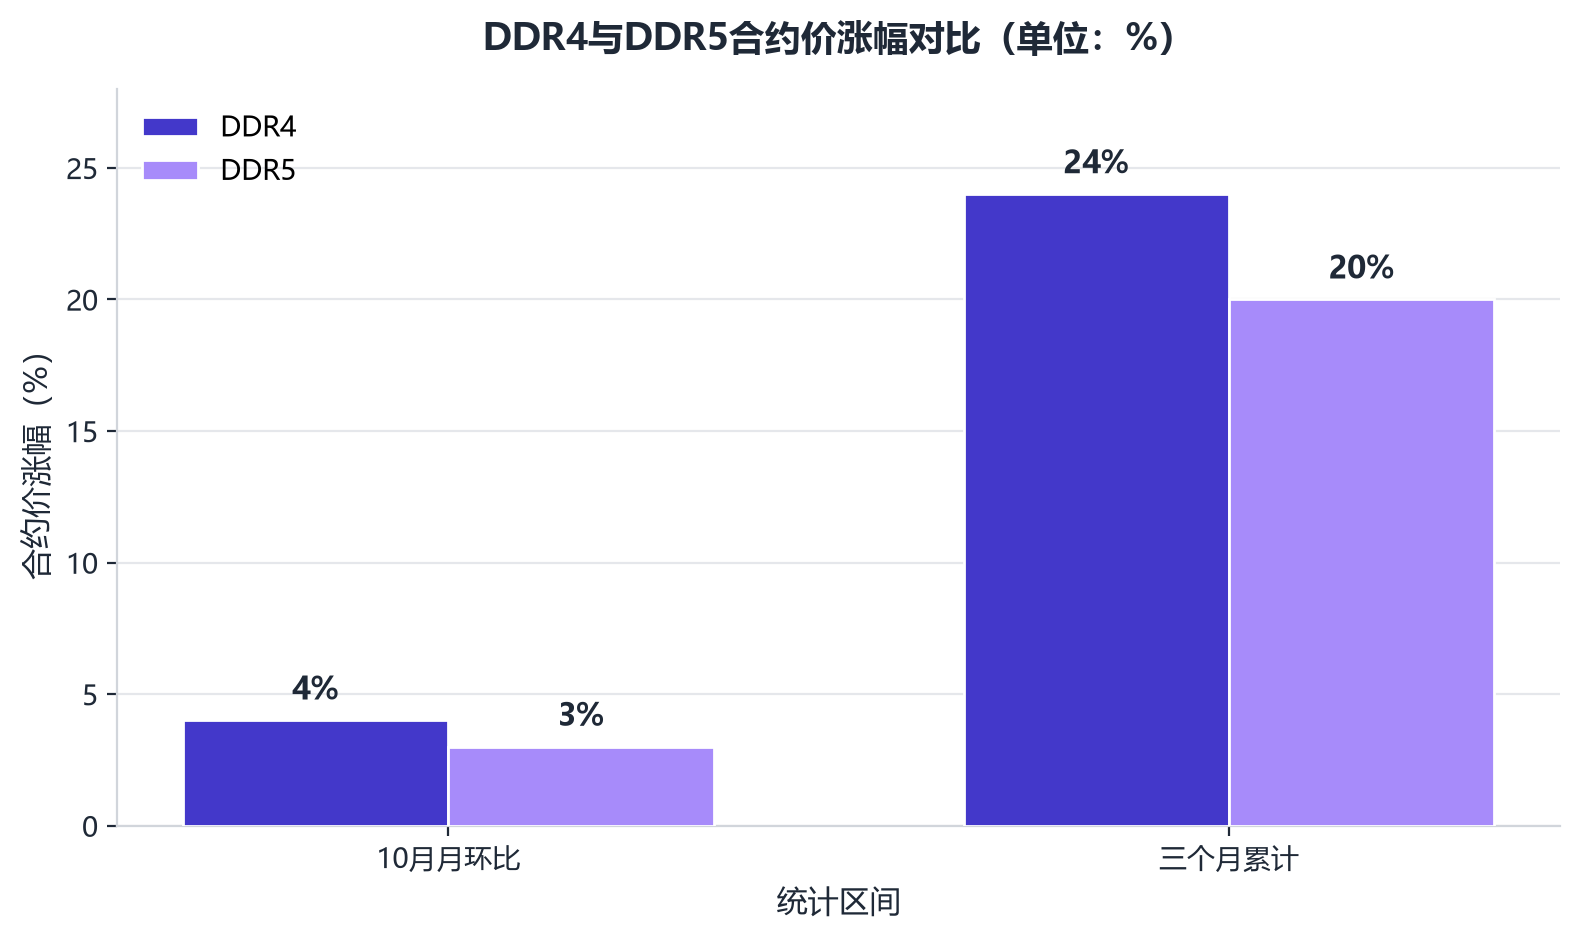
投资银行巴克莱最新报告显示,10月DDR4存储器合约价格月环比上涨4%,三个月累计涨幅达24%;同期DDR5合约价月环比上涨3%、三个月累计上涨20%——上一代产品DDR4的涨幅反超了技术更先进的DDR5,缺货已同时波及新旧两代平台。
现货端的疯涨更为直观。美国银行引用DRAMeXchange数据显示,截至8月27日,16Gb DDR4现货价已达约91美元、年增879%,8Gb DDR4约44美元、年增803%;16Gb DDR4现货价竟比16Gb DDR5(约54美元)高出近70%,合约市场上DDR5原本相对DDR4的价格溢价已经消失。此前摩根士丹利更预警,第三季度DDR4价格将大幅飙升50%。大宗市场同样凶猛:16GB DDR5大宗交易价从半年前约10美元涨至35.0美元左右,半年涨幅达3.5倍。
缺口有多大:13.9%的峰值,与“持续到2028年”的警告
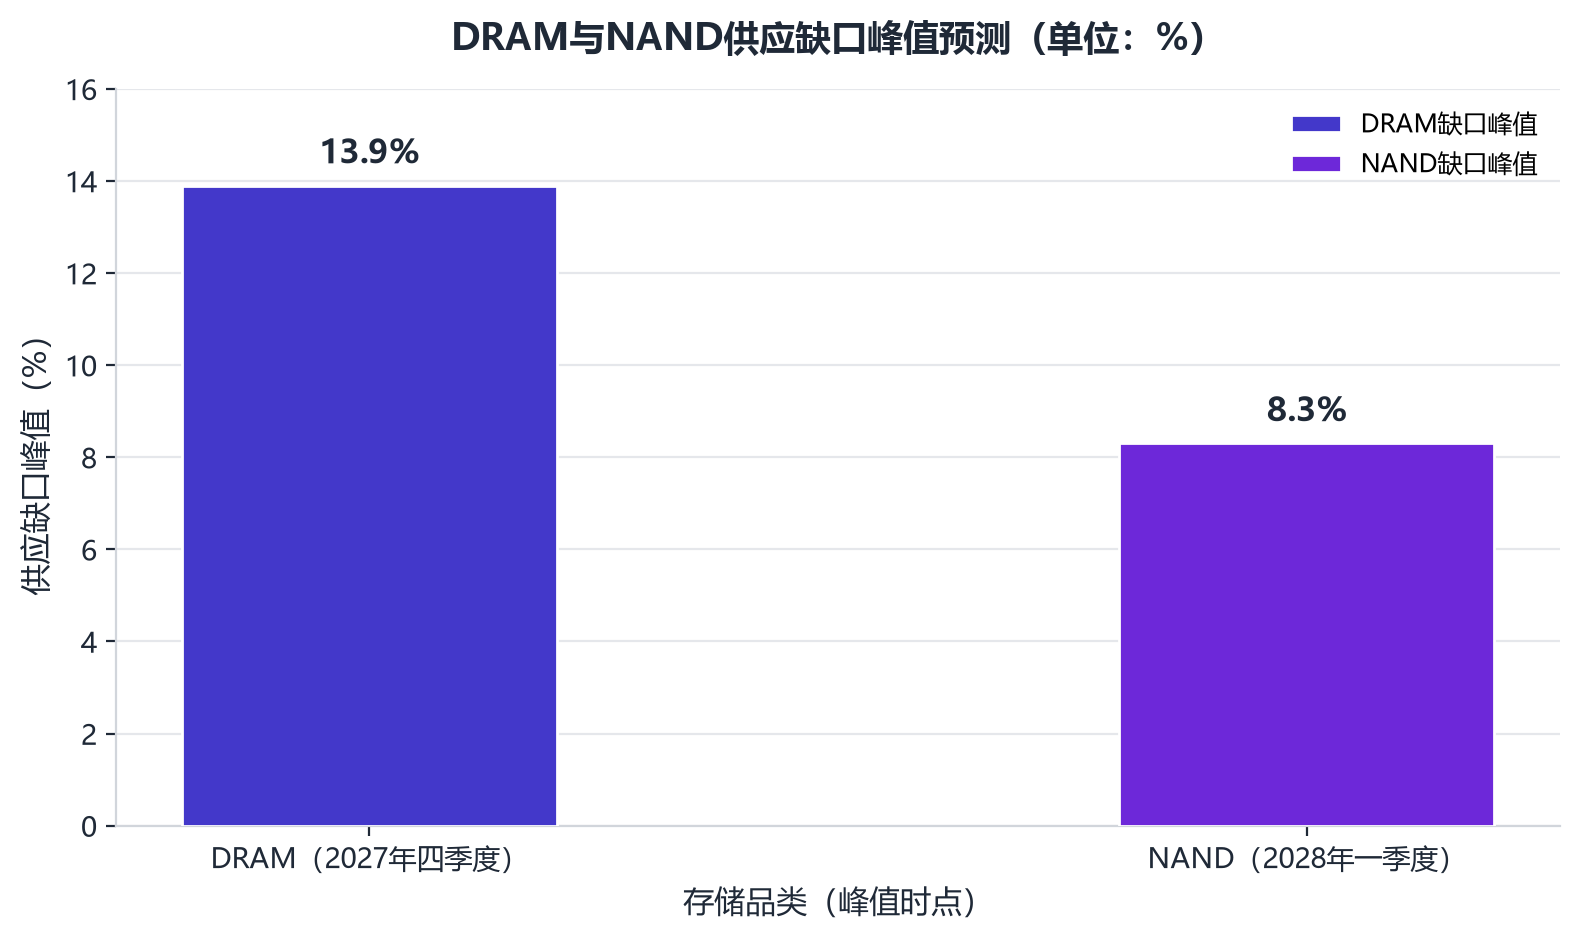
花旗预测,DRAM与NAND市场的供应短缺将持续至2028年:DRAM供应缺口将在2027年四季度达到13.9%的峰值,NAND则于2028年一季度达到8.3%;美光科技更认为,全球存储器供应短缺可能持续至2029年。
缺口的核心推手是HBM。HBM制造消耗的硅晶圆数量约为传统DRAM的三倍;瑞银预测,仅英伟达一家在2027年就将消耗约251亿Gb的HBM,而届时行业总产量预计约615亿Gb。占全球DRAM供应九成以上的三星电子、SK海力士、美光三大厂优先向HBM供货,相继停止或缩减DDR4生产。供需失衡之下,存储厂商与新客户议价已不再设定价格上下限,改由市场供需动态决定。
荒诞的连锁反应:降规格、复辟DDR4、南亚科“不急”
存储器短缺正重塑产业链的行为方式。其一,芯片设计商被迫降规格:部分芯片设计商持续下调产品规格以应对供应不足;马斯克透露,特斯拉一度将AI5芯片的存储器容量减半,随后又提高至96GB,以避免成为存储器容量最低的芯片。其二,硬件“复辟”:技嘉宣布B760与H610两条主板产品线将支持英特尔LGA 1700平台新款处理器并支持DDR4——2014年问世的DDR4,因供应短缺再度成为新硬件的重要选项。其三,厂商策略转保守:南亚科总经理李培英指出,DDR5占公司营收比重约10%,虽有能力提高至40%,但DDR4客户需求强劲且高度依赖南亚科供货,公司并不急于转向DDR5。而在三大厂退出后,DDR4目前主要由南亚科技等厂商负责供应,其产量远小于三大企业,难以弥补缺口。
国产替代的窗口:三大厂“让出”的利基市场
三大原厂将产能转向HBM与服务器DRAM,传统DDR4反而成为市场上的稀缺产品——这为国产DRAM让出了难得的市场缝隙。
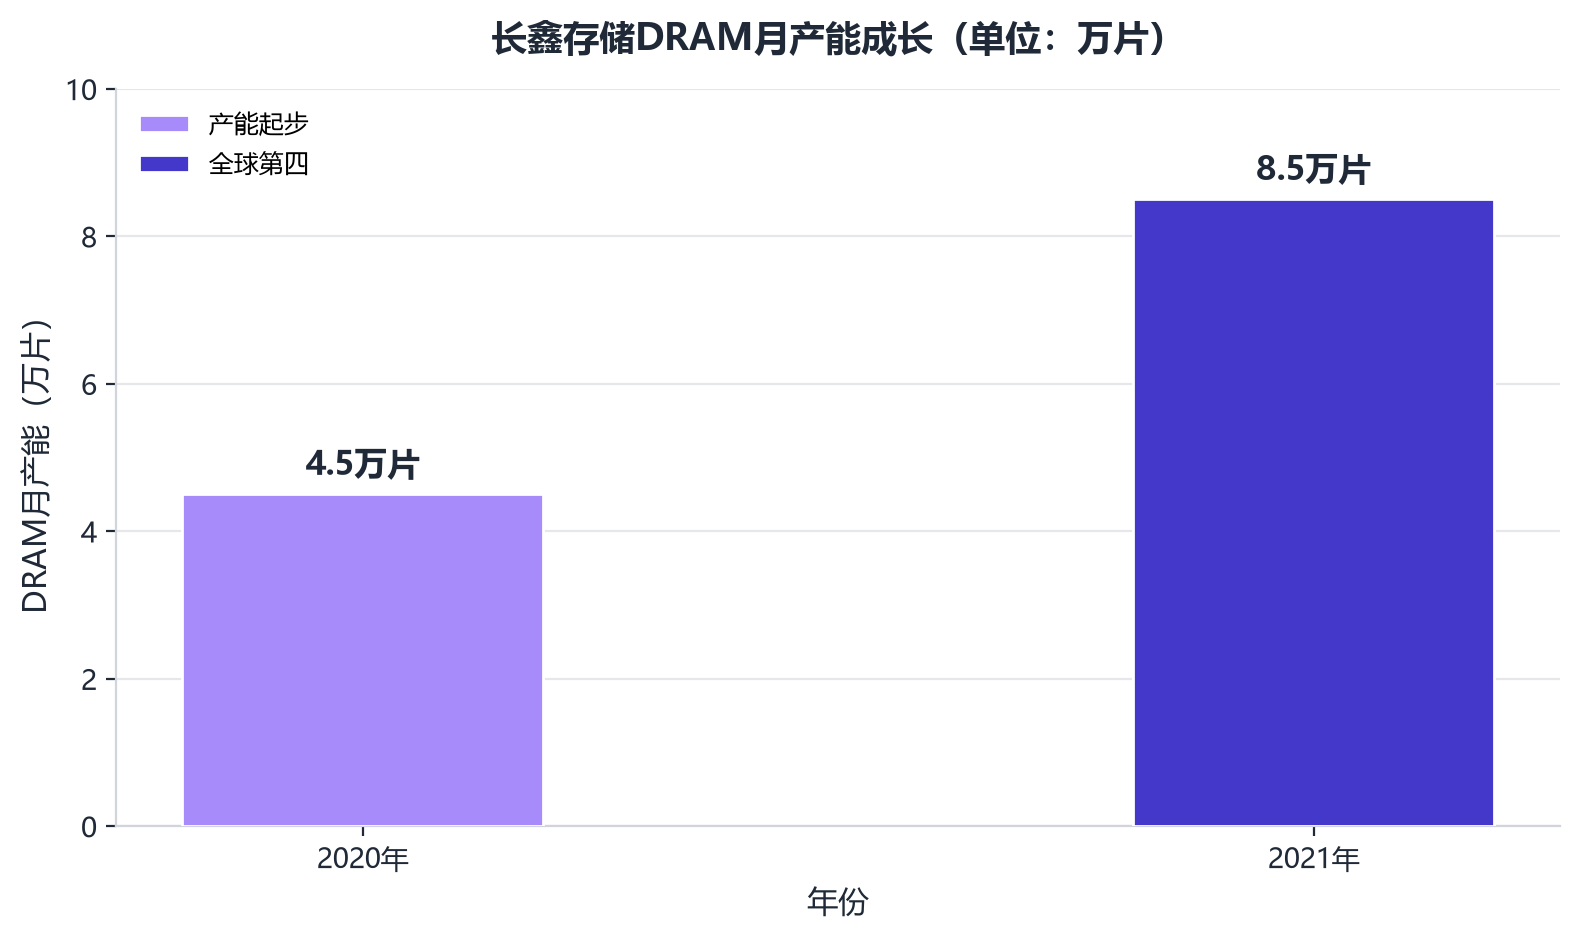
国产梯队的“接棒者”是长鑫存储:2019年三季度量产DDR4、LPDDR4等标准型DRAM,技术节点达19nm,成为全球第四家量产20nm以下DRAM的厂商;2021年产能提升至8.5万片每月,位居全球第四,并推出17nm工艺的DDR5。2024年长鑫成功量产DDR5 DRAM,2025年下半年平均良率已突破80%。
配套环节同步成军:深科技旗下沛顿科技是国内规模最大的高端DRAM封测企业,不仅为长鑫存储提供代工服务,还承接了金士顿等多家国际品牌的DDR4封装订单,并在车规级DDR4封装技术上取得突破。
隐忧与冷思考
其一,涨价是“喘息机会”而非护城河:DDR4作为逐渐过时的产品,长期需求总体呈萎缩趋势,国产厂商更需借窗口向DDR5、HBM等高端领域突破。其二,国产DDR4也在涨价:长鑫存储与晋华此前的激进低价策略曾让国际大厂措手不及,如今在供需紧张下,国产DDR4价格同样随行就市。其三,供给缺口收敛需要时间,三星、美光、SK海力士被报道将于2026年全面退出消费级DDR4——利基市场的“供给真空”仍将延续。其四,需求端并非没有变数:若AI资本开支降温,HBM的挤占效应减弱,利基市场的超额利润可能快速回落。
结语
DDR4的暴涨不是老产品的回光返照,而是全球存储供给结构被HBM重塑的缩影:三大原厂越向AI高地冲锋,身后的利基缺口就越大。对国产供应链而言,这是一次罕见的“错位竞争”机会——先在DDR4利基市场站稳脚跟,再向DDR5与HBM的高地进军。窗口期不常有,唯有把周期红利转化为产业能力的人,才能笑到最后。


