
【IPO一线】寅家电子正式递表港交所,募资升级制造能力

9月27日,上海寅家电子科技股份有限公司正式递表港交所。根据计划,本次IPO募集资金将用于未来三年进一步发展公司的技术能力并推动相关商业应用;用于未来三年智造能力的升级;用于未来三年公司的海外市场布局;用于营运资金及一般企业用途。
公司是一家智能化解决方案供应商,专注于智能驾驶、智能座舱及通用机器人解决方案及产品的研发及销售,并运用公司在视觉感知、多传感器融合定位及导航以及规划及控制方面的集成及跨域技术。根据弗若斯特沙利文的资料,按2025年收入计,公司在中国所有智能驾驶及视觉安全解决方案供应商中排名第九,于同一市场的国内供应商中排名第五。
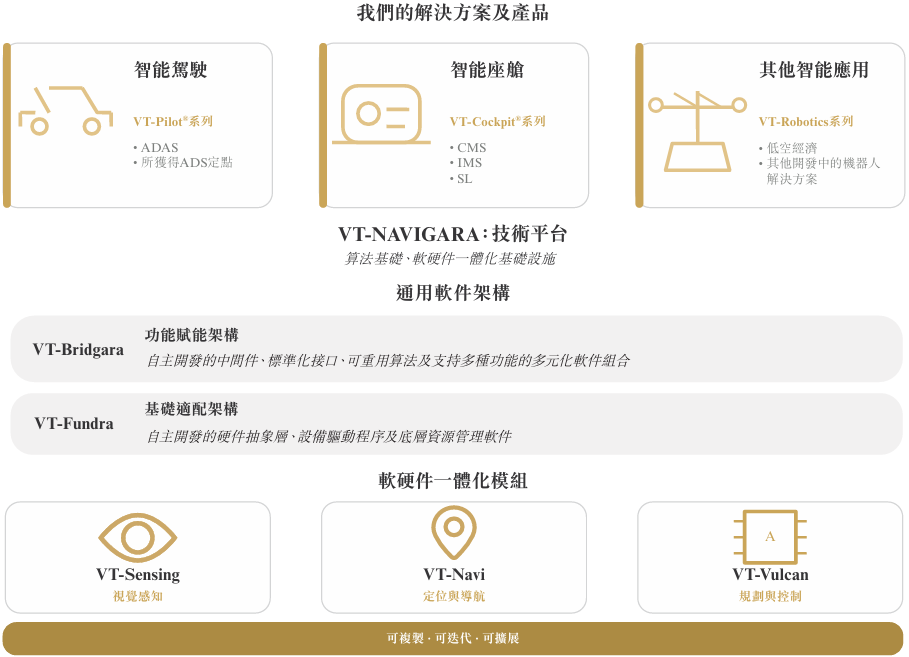
技术是公司业务的支柱,自成立以来,公司一直致力于创新、开发及迭代自身技术。根据弗若斯特沙利文的资料,公司是国内少数具备驾驶座舱协同及全栈自研能力的汽车智能解决方案供应商之一,涵盖视觉感知、定位及导航,以及规划及控制技术。公司采用软硬件一体化开发方式,为不同车型提供可定制的解决方案及产品,同时平衡功能需求、计算资源需求、系统可靠性及成本。根据弗若斯特沙利文的资料,公司是中国最早探索智能驾驶商业化的科技公司之一。凭借先发优势,公司已建立以算法为基础、软硬件一体化的基础设施VT-Navigara技术平台,具备可复制、可迭代及可扩展的结构,使公司能够(i)高效地将技术转化为量产解决方案及产品,及(ii)以相对较低的增量开发成本将技术拓展至更多应用场景。
公司于2021年成为中国汽车工程学会的会员,并于2022年成为中国汽车工业协会的会员。此外,公司参与制定多项指引及标准,例如与软件定义汽车服务应用程序接口有关的产业指引及与电子外后视镜有关的团体标准。于2024年,公司获工业和信息化部认定为“专精特新小巨人企业”。
公司与全球领先的OEM维持长期合作,而公司的解决方案及产品已部署于该等客户的多个车型。于往绩记录期间,按销量计,公司的解决方案及产品已应用于中国所有十大OEM的车型,以及全球十大OEM中七家的车型。
公司在智能驾驶及视觉安全产业价值链中作为解决方案供应商开展业务。上游方面,公司采购车规级芯片、结构模组、镜头、PCB及其他电子零部件等关键零部件,并采用融合国产及进口芯片的灵活双平台策略,以确保供应链韧性及卓越的成本效益。公司的核心活动涵盖(i)全面研发(从先进视觉算法开发到硬件创新);(ii)严格的系统集成;(iii)自动化生产;(iv)严格的质量控制;及(v)售后服务。该等活动使公司能够打造全面的智能驾驶解决方案及智能座舱解决方案,提升车辆的智能化、安全性及车内体验,并将公司的汽车能力迁移到其他应用。有关公司与同行相比的竞争优势详情,请参阅“— 我们的优势”。下游方面,公司的解决方案及产品通过(i)销售公司的软硬件一体化解决方案及产品,其可按标准化或定制化形式提供,以满足特定客户需求;及(ii)提供独立软件及算法解决方案(例如软件开发工具包(「SDK」)或软件许可)进入国内及全球市场。公司向以下客户供应解决方案及产品:(i)整车厂(「整车厂」),公司与彼等密切合作,定制公司的技术并将其整合至其车型;(ii)一级供应商,即直接服务于整车厂的汽车零部件及系统供应商,其将公司的解决方案及产品整合后再供应予整车厂。
凭借公司以算法为基础、软硬件一体化的基础设施VT-Navigara技术平台,公司已开发多元化的产品组合,包括:(i)VT-Pilot系列下的智能驾驶解决方案,包括涵盖多项驾驶辅助功能的解决方案及产品,例如AEB、ACC及LCC、APA及RPA;(ii)VT-Cockpit系列下的智能座舱解决方案,包括舱内监控系统DMS及CMS,以及SL解决方案及产品,在舱内提供功能性照明及视觉交互;及(iii)VT-Robotics系列下的其他智能解决方案,例如低空经济解决方案。有关公司多元化产品组合的详情介绍,请参阅“业务 — 我们的解决方案及产品”。
公司向整车厂或一级供应商销售(i)公司各业务分部的软硬件一体化解决方案及产品,以换取销售收入或(ii)公司智能驾驶解决方案业务中的软件许可解决方案,以换取许可收入。
于往绩记录期间,公司的收入主要来自智能驾驶解决方案及智能座舱解决方案的销售。于往绩记录期间,公司绝大部分收入来自中国,因为公司大部分客户位于中国。于往绩记录期间,公司的大部分收入来自向整车厂及一级供应商销售各系列智能驾驶解决方案。于2023年、2024年及2025年以及截至2025年及2026年6月30日止六个月,智能驾驶解决方案收入分别占公司总收入的80.8%、48.9%、66.5%、55.5%及74.9%。2024年4月,公司完成收购上海宇宙,主要从事智能座舱解决方案的研发及销售。本次收购为公司智能座舱解决方案的业务及收入增长作出重大贡献。于2023年、2024年及2025年以及截至2025年及2026年6月30日止六个月,智能座舱解决方案收入分别占公司总收入的19.2%、51.1%、31.9%、44.5%及22.7%。


