
2026年中国脑机接口产业链图谱及投资布局分析(附产业链全景图)
中商情报网讯:脑机接口作为融合生物医学、人工智能、精密电子、机械工程的前沿交叉技术,是未来智能科技产业的核心赛道之一。当前,我国脑机接口产业已构建起完整的上下游产业链体系,产业生态日趋成熟。
一、产业链
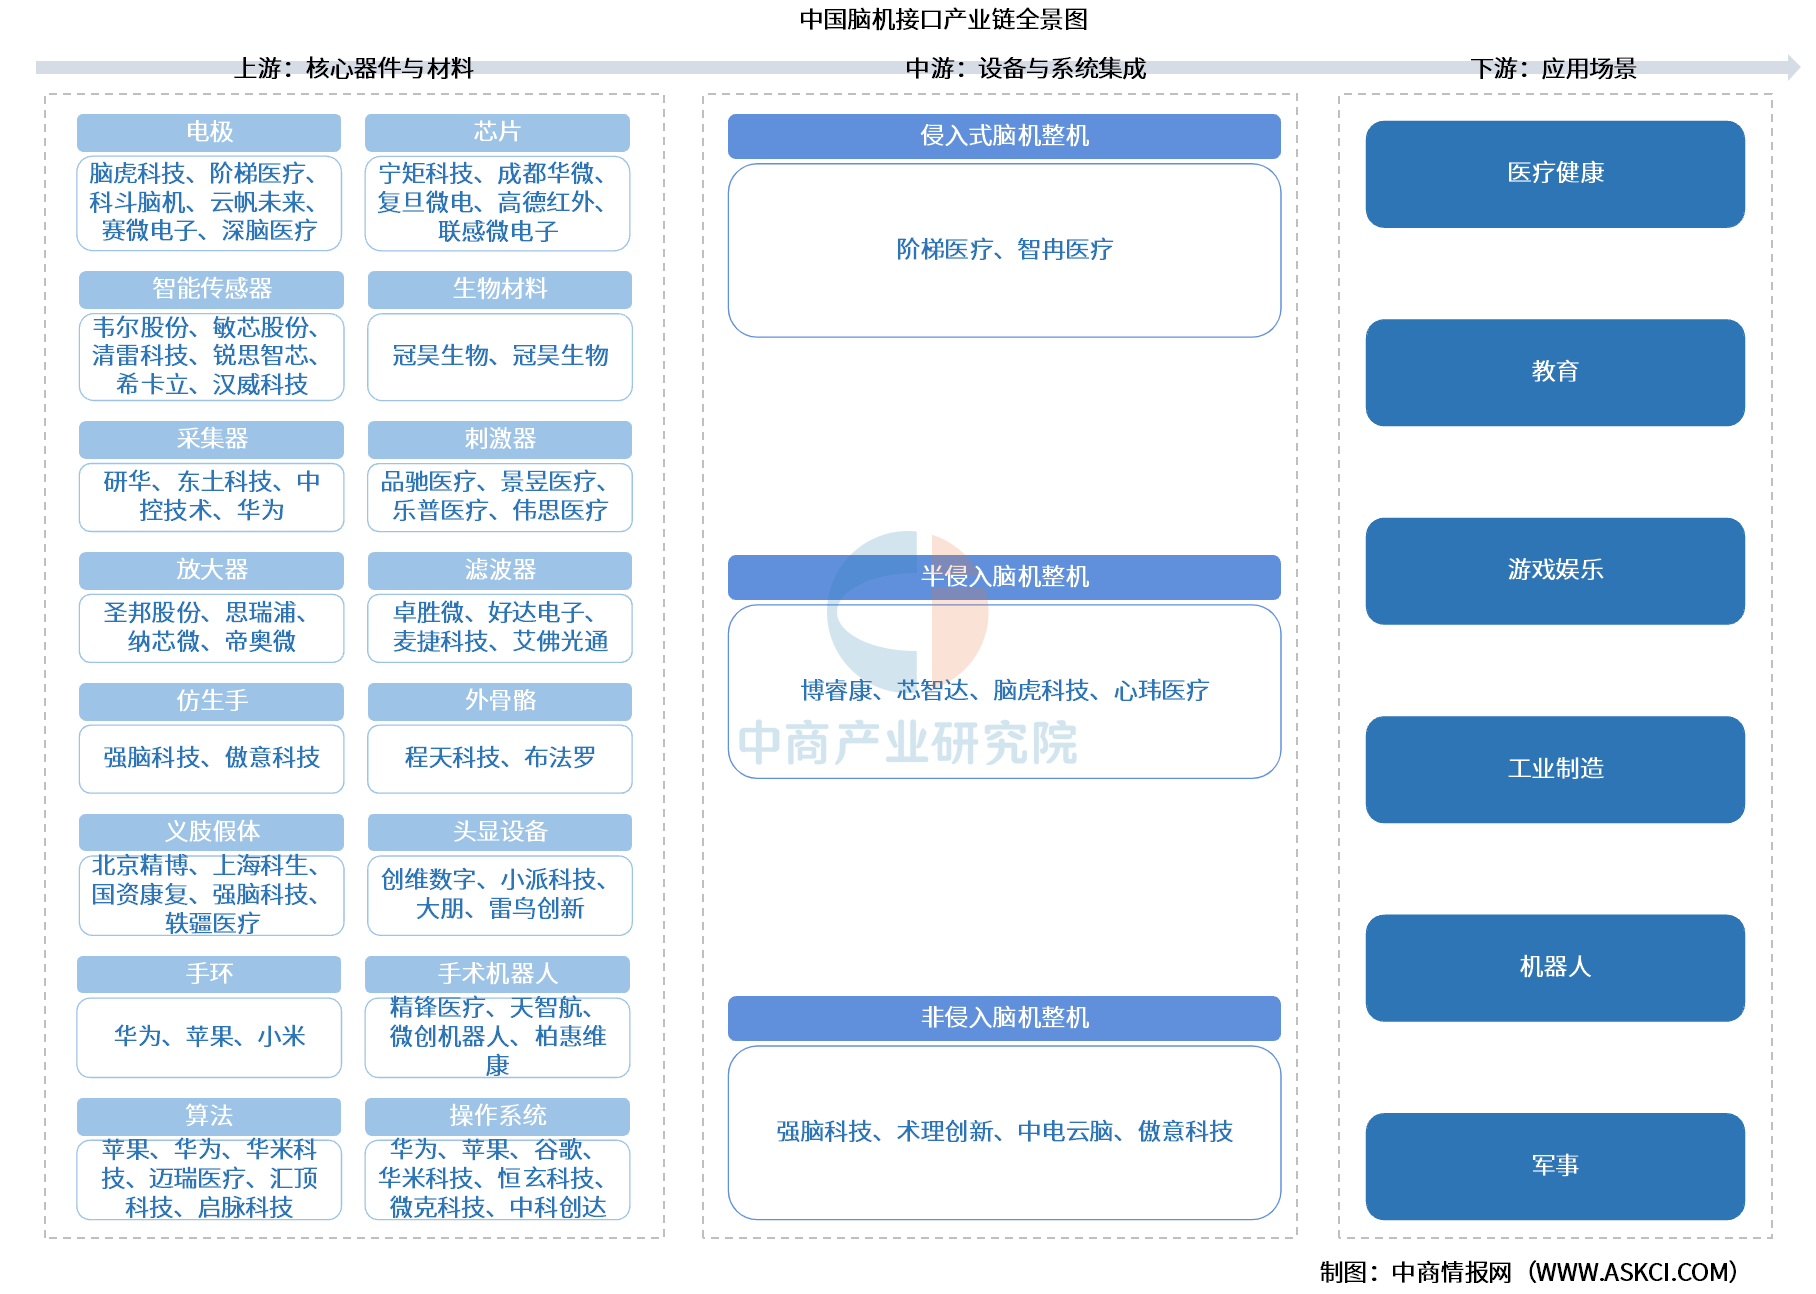
脑机接口产业链上游为核心器件与材料,包括电极、芯片、智能传感器、生物材料、采集器、刺激器、放大器、滤波器、仿生手、外骨骼、算法、操作系统等;中游为设备与系统集成,包括侵入式脑机整机、半侵入脑机整机、非侵入脑机整机;下游应用于医疗健康、工业制造、教育、游戏娱乐等领域。
资料来源:中商产业研究院整理
二、上游分析
1.芯片
(1)芯片市场规模
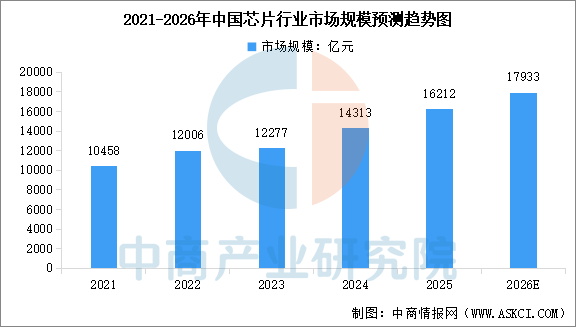
芯片负责数据处理、指令控制和算法运行,是设备智能化的算力基础。中商产业研究院发布的《2026-2031年中国芯片行业市场调研分析及投资前景研究预测报告》显示,中国芯片市场规模由2021年的10458亿元增长至2024年的14313亿元,复合年增长率约为11%,2025年市场规模约16212亿元。中商产业研究院分析师预测,2026年中国芯片市场规模将达到17933亿元。
数据来源:中商产业研究院整理
(2)芯片重点企业
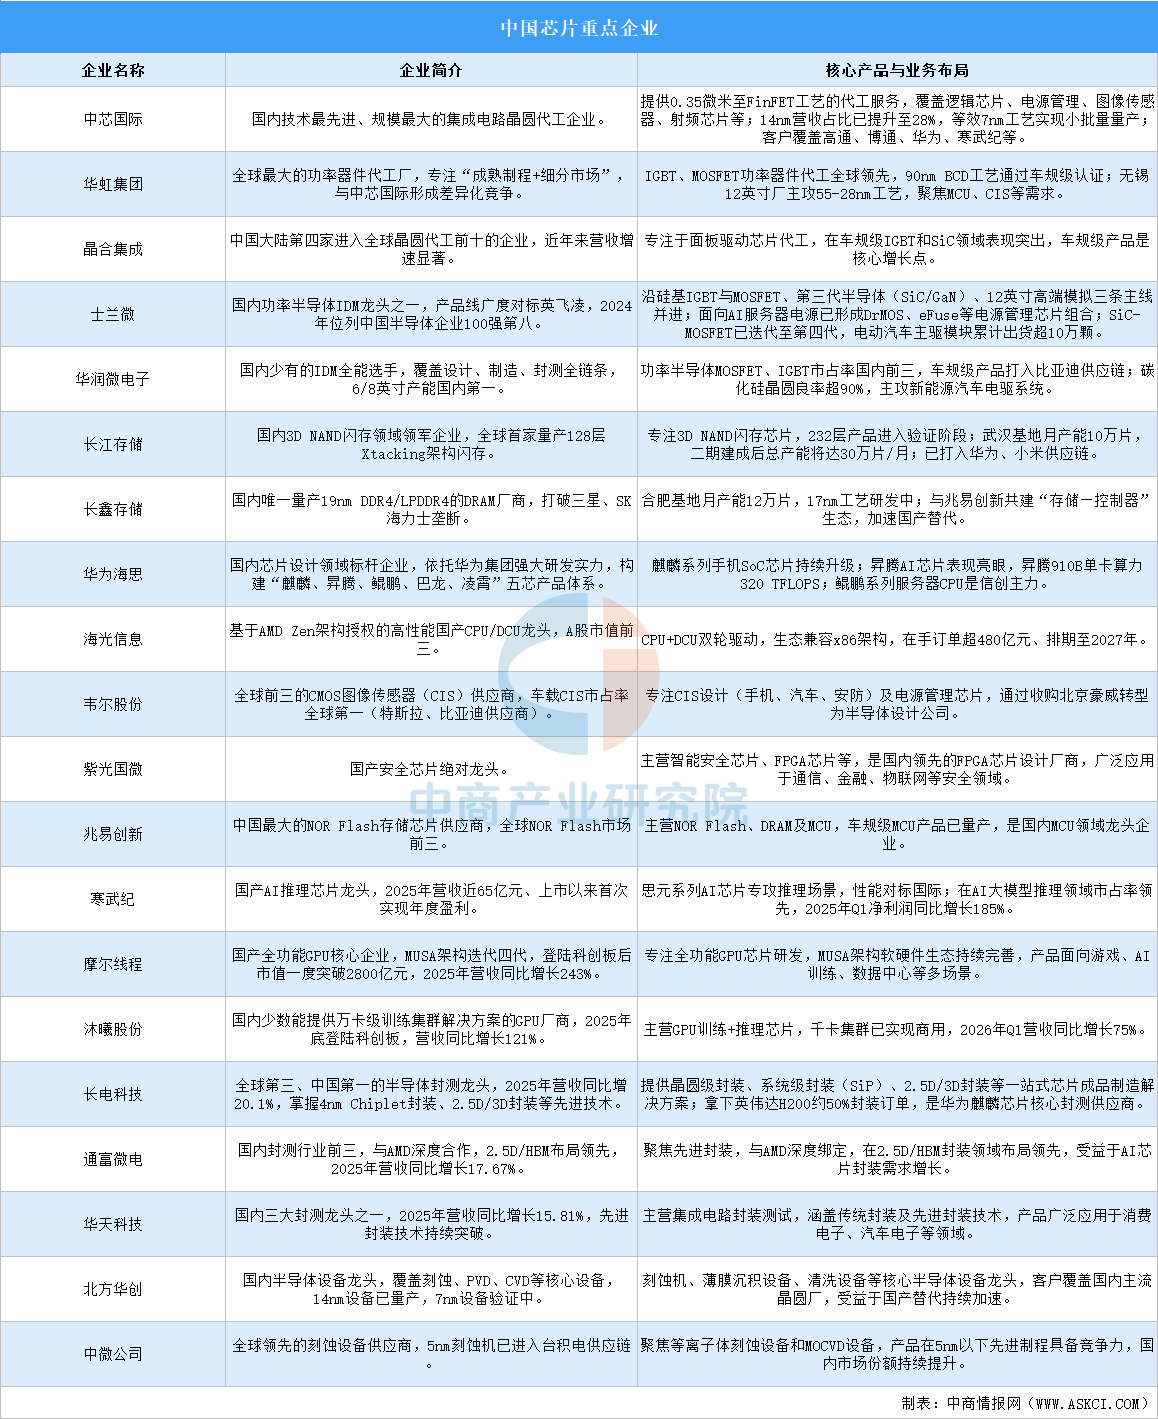
中国芯片产业已形成从设计、制造、封测到设备材料的完整布局,各环节均涌现出具有全球竞争力的重点企业。
资料来源:中商产业研究院整理
2.智能传感器
(1)智能传感器市场规模
相较于传统传感器,智能传感器整合信息处理与控制功能,在测量准确度、特定应用场景下的操作可靠性,以及整体效能成本效益上,均有明显的优势。中商产业研究院发布的《2026-2031年中国智能传感器行业前景与市场趋势洞察专题研究报告》显示,按收入计,中国智能传感器行业的市场规模由2021年约1022亿元增加至2025年约1860亿元,复合年增长率为16.2%。增长主要由下游行业持续进行的数字化及智能升级所推动,持续扩大对工业自动化、消费性电子、汽车电子、智能家居及物联网应用的需求。此外,进口替代品的进步、制造和封装能力的提升,以及国家对智能制造和关键零部件的扶持政策,均为行业发展提供有利条件。中商产业研究院分析师预测,MEMS技术、系统整合能力、机器人的快速发展及传感硬件与智能算法整合的持续进步,将进一步提升智能传感器在各应用领域的重要性。预计2026年中国中国智能传感器行业市场规模将超2100亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
(2)智能传感器行业重点公司
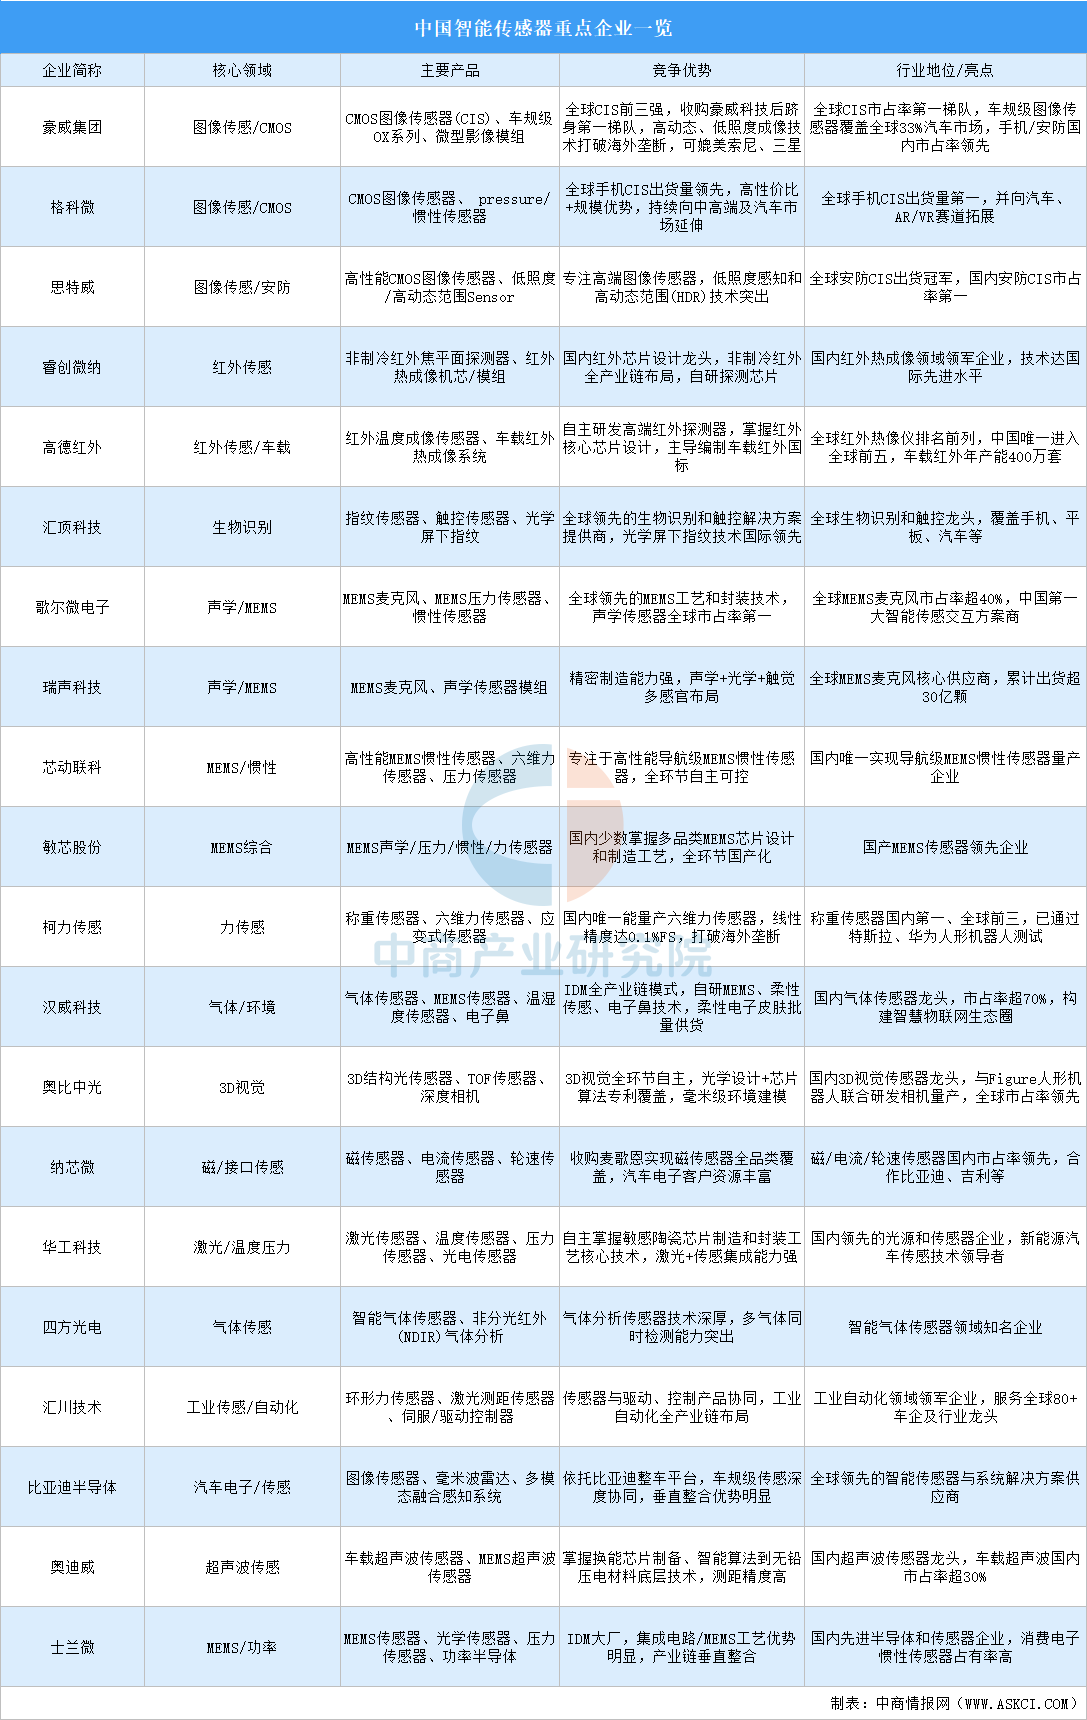
中国智能传感器产业已形成覆盖图像感知、MEMS、红外、声学、3D视觉、力学、气体及汽车电子等多领域的完整竞争格局,涌现出一批具备全球竞争力的领军企业。
资料来源:中商产业研究院整理
3.外骨骼
(1)外骨骼机器人市场规模
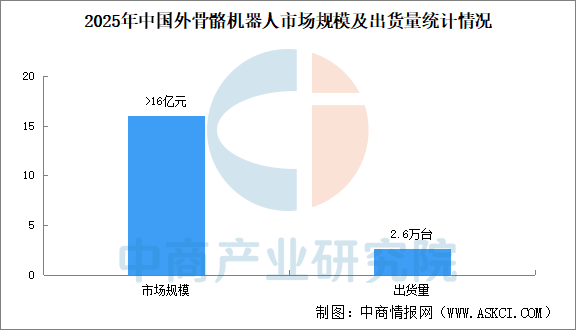
国内外骨骼机器人产业正快速升温。IDC数据显示,2025年中国外骨骼机器人市场规模超过16亿元,出货量约2.6万台。其中,医疗康复领域占主要市场份额。
数据来源:IDC、中商产业研究院整理
(2)外骨骼机器人企业布局
通过解读大脑发出的运动意图信号,外骨骼能够辅助用户完成行走、抓握等动作。外骨骼作为融合机械、传感、AI等技术的可穿戴智能设备,已从医疗康复、军工领域逐步拓展至工业与民用场景,2030年全球市场规模预计达146.7亿美元,年复合增速42.2%。脑机接口的外联外控设备包括外骨骼,以下是一些外骨骼的重点企业:

资料来源:中商产业研究院整理
三、中游分析
1.脑机接口市场规模
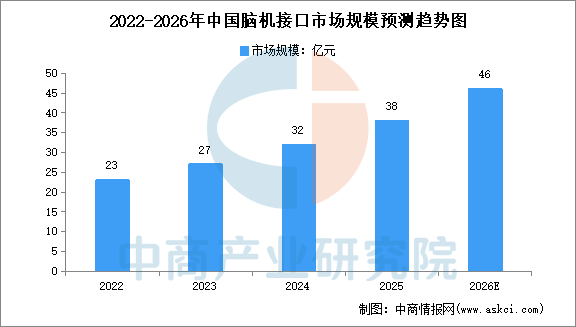
当前国内脑机接口创新成果持续涌现,产业加速壮大。中商产业研究院发布的《2025-2030年中国脑机接口产业深度研究及发展前景投资预测分析报告》显示,2025年中国脑机接口市场规模为38亿元。中商产业研究院分析师预测,2026年中国脑机接口市场规模将达到46亿元。
数据来源:中商产业研究院整理
2.脑机接口专利申请量
企查查数据显示,2021年-2025年,我国累计申请超1800项脑机接口相关专利,每年专利申请量逐年增加至2025年的572项,达近五年脑机接口相关专利申请量新高。

数据来源:企查查、中商产业研究院整理
3.脑机接口产业区域布局
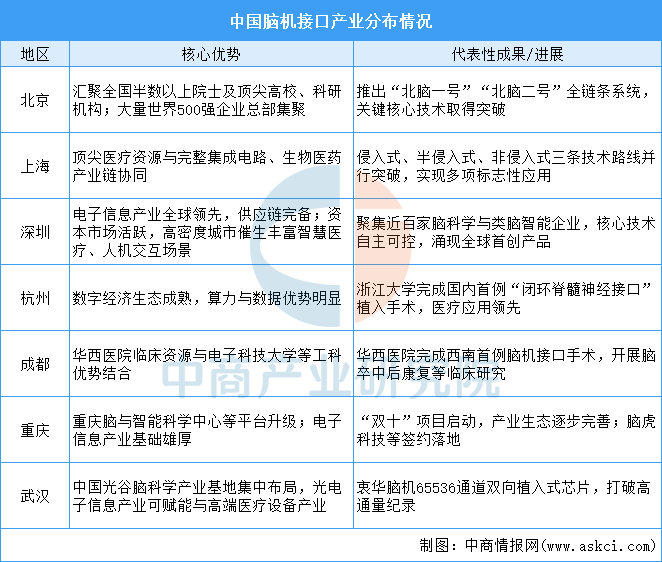
我国脑机接口产业地区布局高度依赖科研实力、医疗资源与产业链完备度,已形成优势互补、协同联动发展的良好局面。北京、上海、深圳等一线城市依托密集的科研与临床资源,成为技术创新与临床转化的核心引擎;杭州、成都、重庆等区域中心城市凭借制造基础与数字经济优势,聚焦设备量产、场景落地与生态构建。
资料来源:中商产业研究院整理
4.脑机接口企业布局
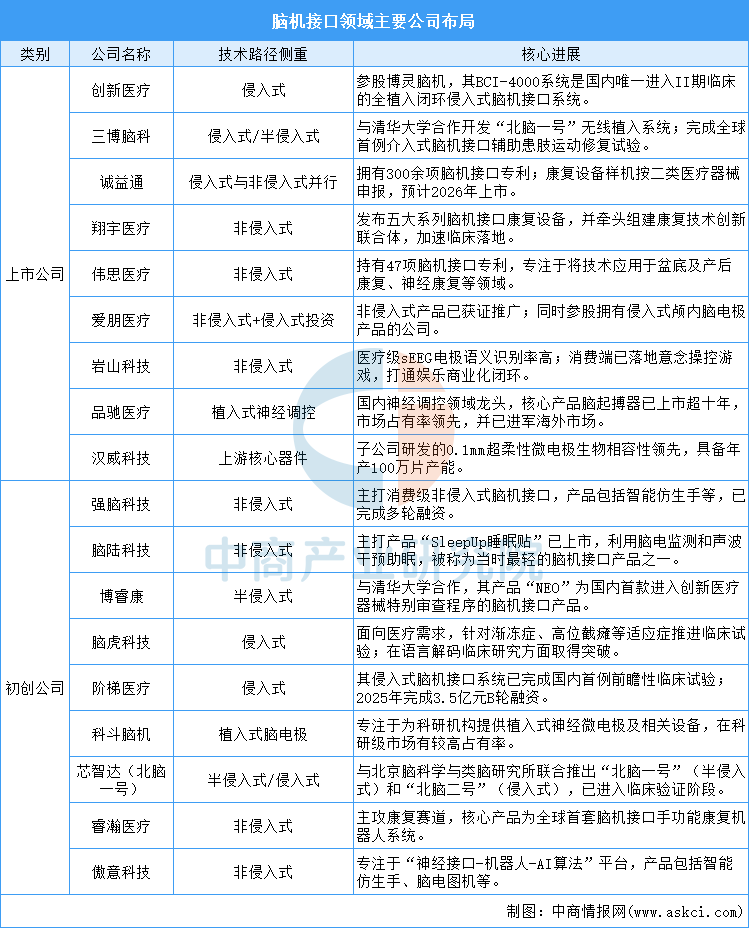
中国的脑机接口领域已形成上市公司与初创公司优势互补、协同推进的产业格局:上市公司(如创新医疗、三博脑科、诚益通等)凭借资本和渠道优势,主要通过投资、合作及技术整合,推动脑机接口与现有康复医疗产品结合,加速商业化落地和市场培育;而初创公司(如强脑科技、脑陆科技、博睿康等)则专注于前沿技术攻坚,特别是在侵入式/半侵入式等高阶路径上取得关键临床突破,是产业创新的核心引擎。两者与上游核心器件供应商共同构成了从基础研究、技术开发到商业应用的完整生态。
资料来源:中商产业研究院整理
5.脑机接口在建项目
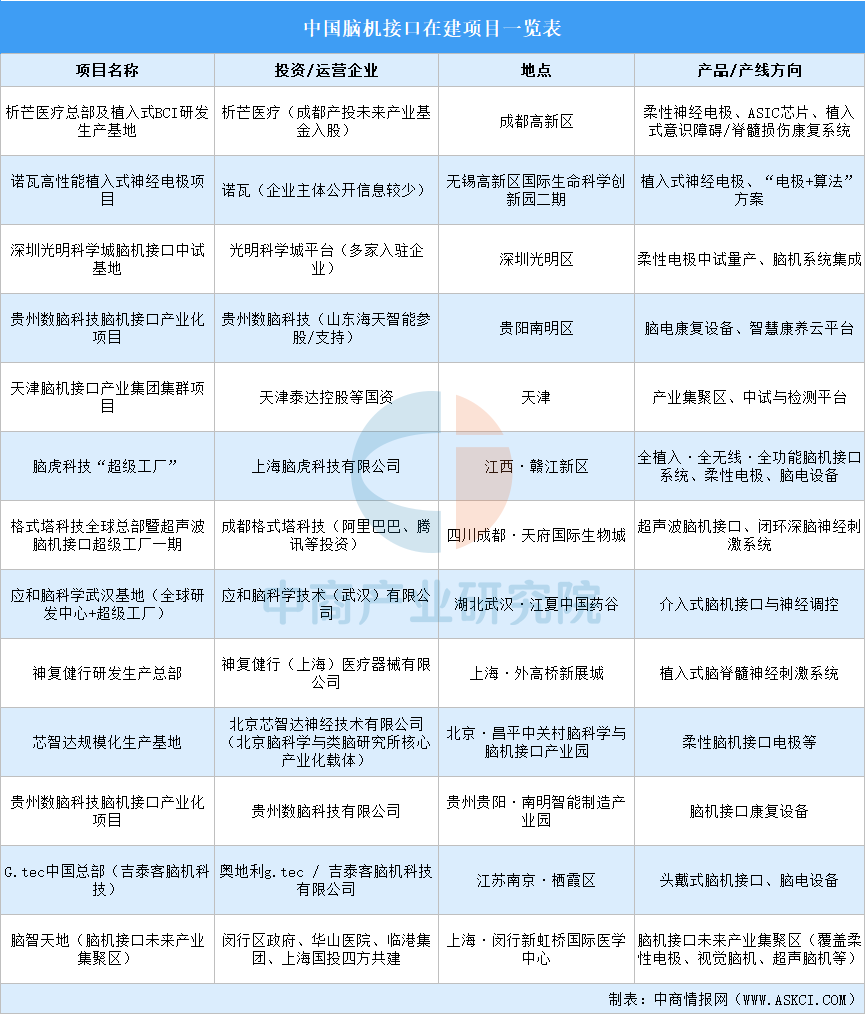
当前,中国脑机接口产业正加速从实验室研发向规模化量产与临床应用跨越,形成以长三角、京津冀、成渝及中部地区为核心的集聚发展格局。在建项目覆盖多条技术路线,涉及柔性神经电极、ASIC芯片、介入式与超声波脑机接口、闭环神经刺激及脑电康复设备等关键方向。
资料来源:中商产业研究院整理
6.脑机接口上市企业热力分布图

资料来源:中商产业研究院整理
四、下游分析
1.智慧医疗
中国智慧医疗市场正处于从“信息化辅助”向“AI深度赋能”全面转型的关键时期。市场规模持续扩大。中商产业研究院发布的《2026-2031年全球及中国智慧医疗市场调查及发展趋势研究报告》显示,2023年中国智慧医疗行业市场规模达到62.85亿元,增长态势强劲;2025年全年这一市场规模突破120亿元。中商产业研究院分析师预测,2026年中国智慧医疗行业市场规模将突破150亿元。

数据来源:中商产业研究院整理
2.VR/AR
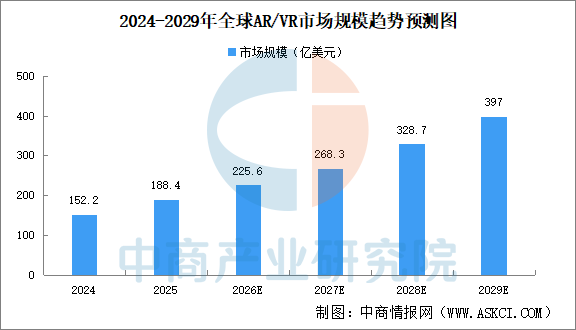
全球AR/VR市场将持续扩大。中商产业研究院发布的《2026-2031年全球及中国AR/VR市场调查及发展趋势研究报告》显示,2024年全球AR/VR市场规模152.2亿美元,2025年增至188.4亿美元。中商产业研究院分析师预测,2026年全球AR/VR市场规模将逼近400亿美元。
数据来源:IDC、中商产业研究院整理


