
2026年中国康复医疗器械产业链图谱及投资布局分析(附产业链全景图)
中商情报网讯:随着人口老龄化加剧、国民康复医疗需求持续释放以及医疗器械智能化升级提速,我国康复医疗器械产业迈入规模化、高质量发展新阶段。康复医疗器械全产业链上下游协同发力、国产化替代持续推进,推动我国康复医疗器械产业从传统辅助医疗赛道,成长为医疗器械行业极具增长潜力的核心细分领域。
一、产业链
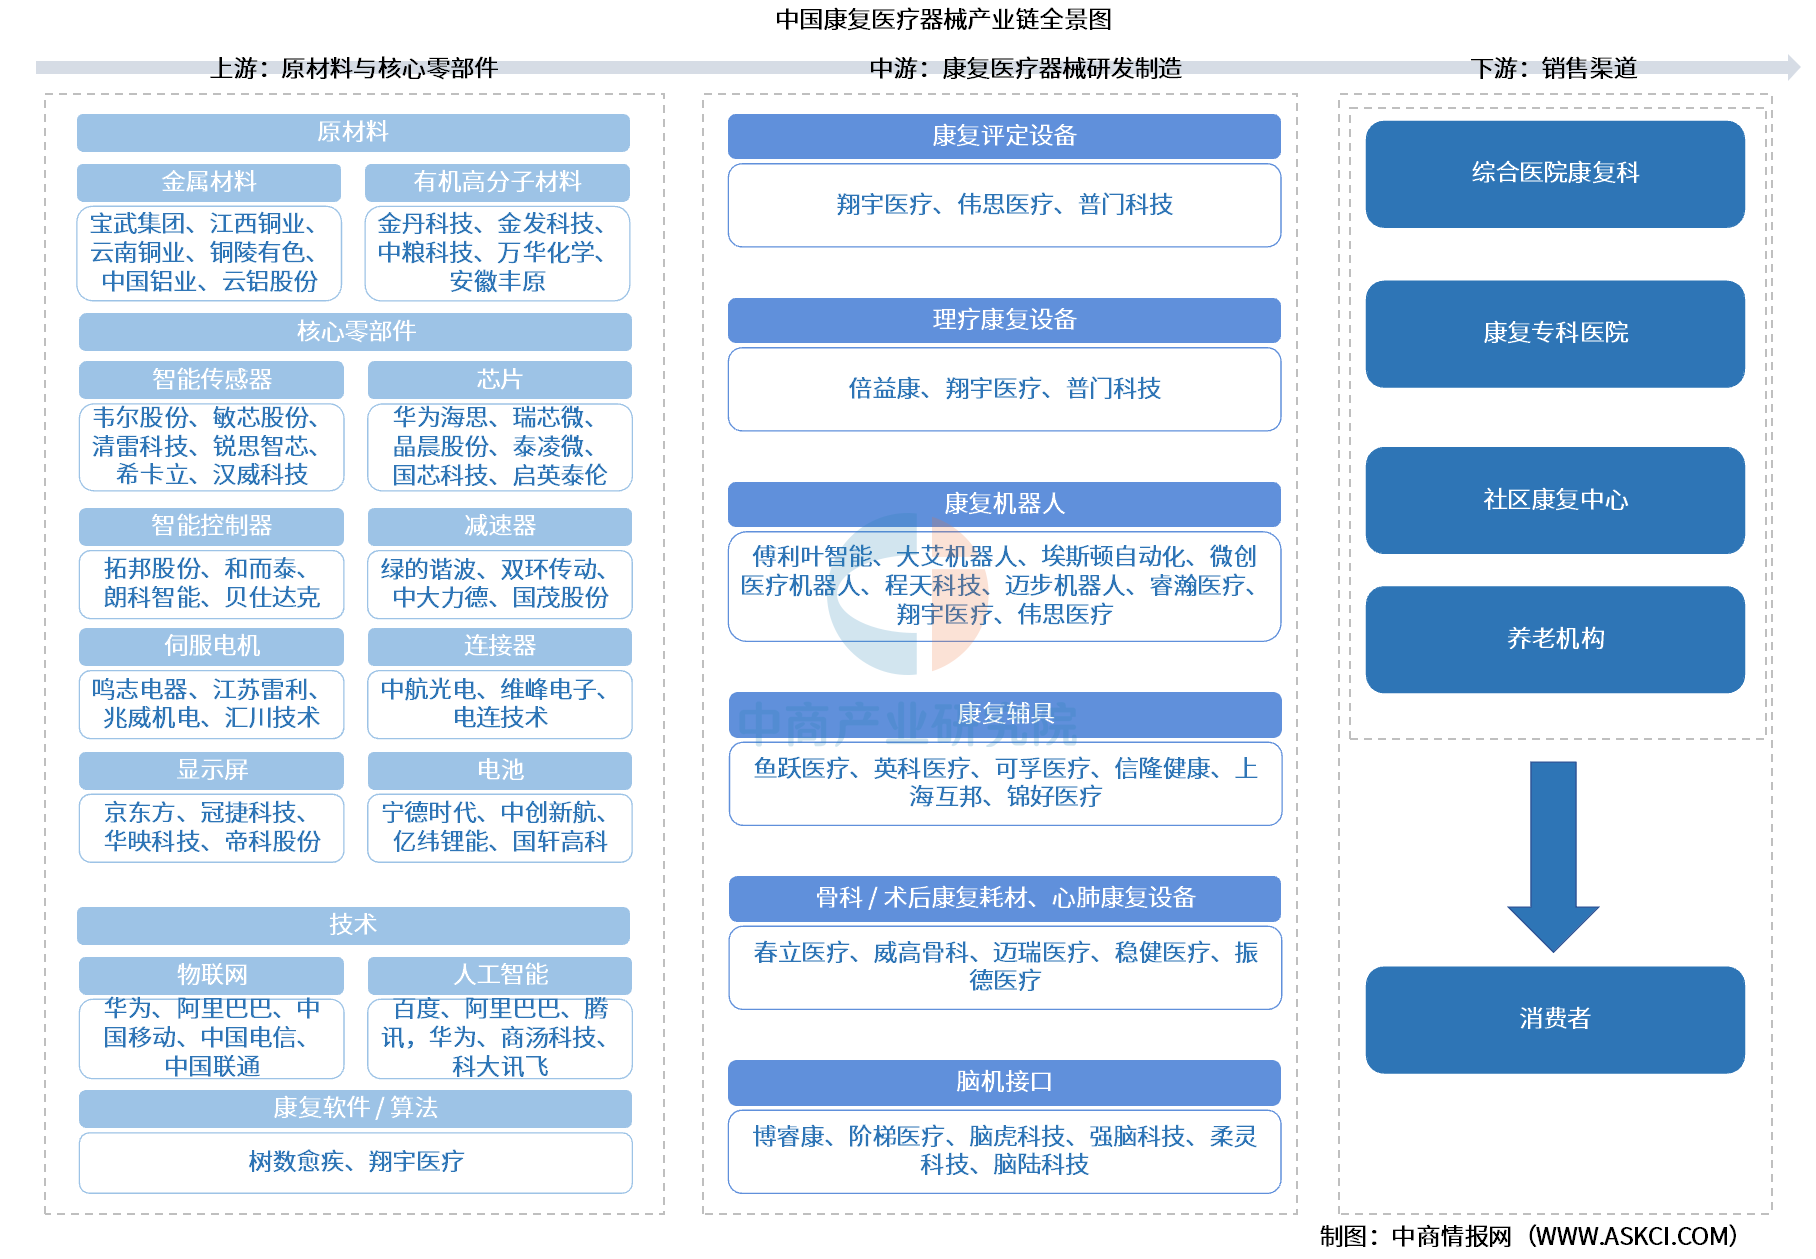
中国康复医疗器械产业链上游为原材料与核心零部件,原材料包括金属材料、有机高分子材料,核心零部件覆盖智能传感器、芯片、智能控制器、减速器、伺服电机、连接器、显示屏、动力电池,技术包括物联网、人工智能、康复软件/算法;中游为康复医疗器械研发制造,康复医疗器械包括康复评定设备、理疗康复设备、康复机器人、康复辅具、骨科/术后康复耗材、心肺康复设备、脑机接口;下游为销售渠道,包括综合医院康复科、康复专科医院、社区康复中心、养老机构。
资料来源:中商产业研究院整理
二、上游分析
1.芯片
(1)芯片市场规模
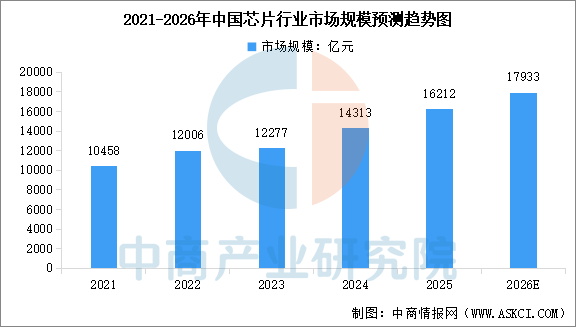
芯片负责数据处理、指令控制和算法运行,是设备智能化的算力基础。中商产业研究院发布的《2026-2031年中国芯片行业市场调研分析及投资前景研究预测报告》显示,中国芯片市场规模由2021年的10458亿元增长至2024年的14313亿元,复合年增长率约为11%,2025年市场规模约16212亿元。中商产业研究院分析师预测,2026年中国芯片市场规模将达到17933亿元。
数据来源:中商产业研究院整理
(2)芯片重点企业
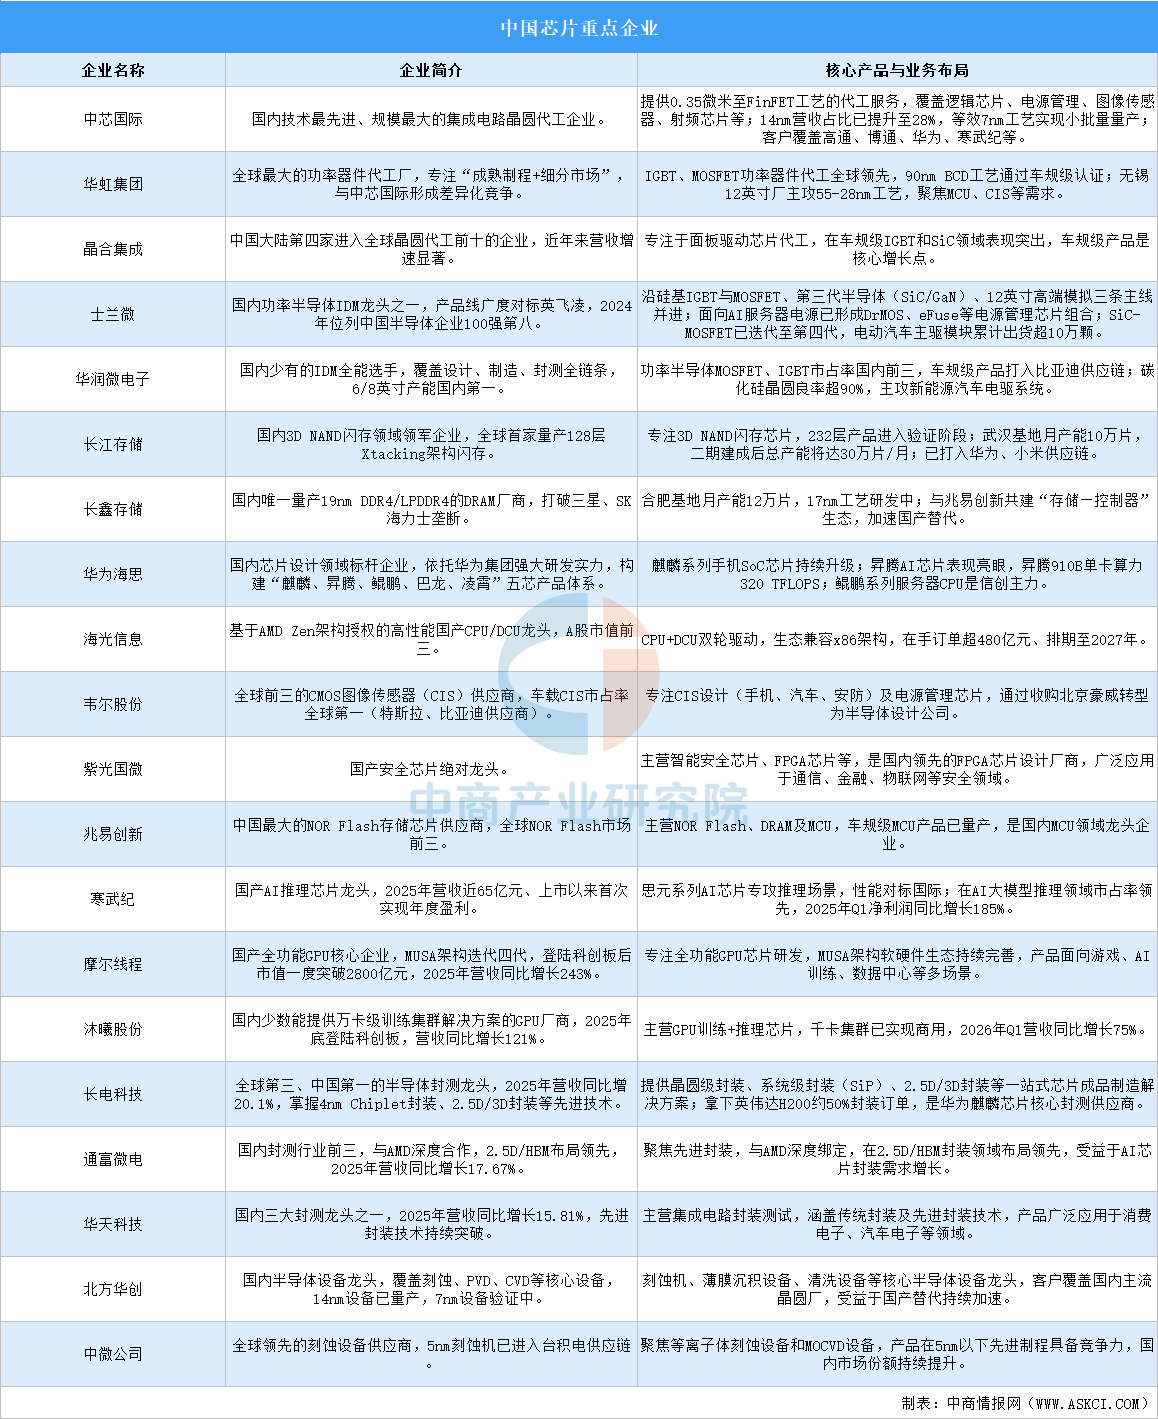
中国芯片产业已形成从设计、制造、封测到设备材料的完整布局,各环节均涌现出具有全球竞争力的重点企业。
资料来源:中商产业研究院整理
2.智能传感器
(1)智能传感器市场规模
相较于传统传感器,智能传感器整合信息处理与控制功能,在测量准确度、特定应用场景下的操作可靠性,以及整体效能成本效益上,均有明显的优势。中商产业研究院发布的《2026-2031年中国智能传感器行业前景与市场趋势洞察专题研究报告》显示,按收入计,中国智能传感器行业的市场规模由2021年约1022亿元增加至2025年约1860亿元,复合年增长率为16.2%。增长主要由下游行业持续进行的数字化及智能升级所推动,持续扩大对工业自动化、消费性电子、汽车电子、智能家居及物联网应用的需求。此外,进口替代品的进步、制造和封装能力的提升,以及国家对智能制造和关键零部件的扶持政策,均为行业发展提供有利条件。中商产业研究院分析师预测,MEMS技术、系统整合能力、机器人的快速发展及传感硬件与智能算法整合的持续进步,将进一步提升智能传感器在各应用领域的重要性。预计2026年中国中国智能传感器行业市场规模将超2100亿元。

数据来源:弗若斯特沙利文、中商产业研究院整理
(2)智能传感器行业重点公司
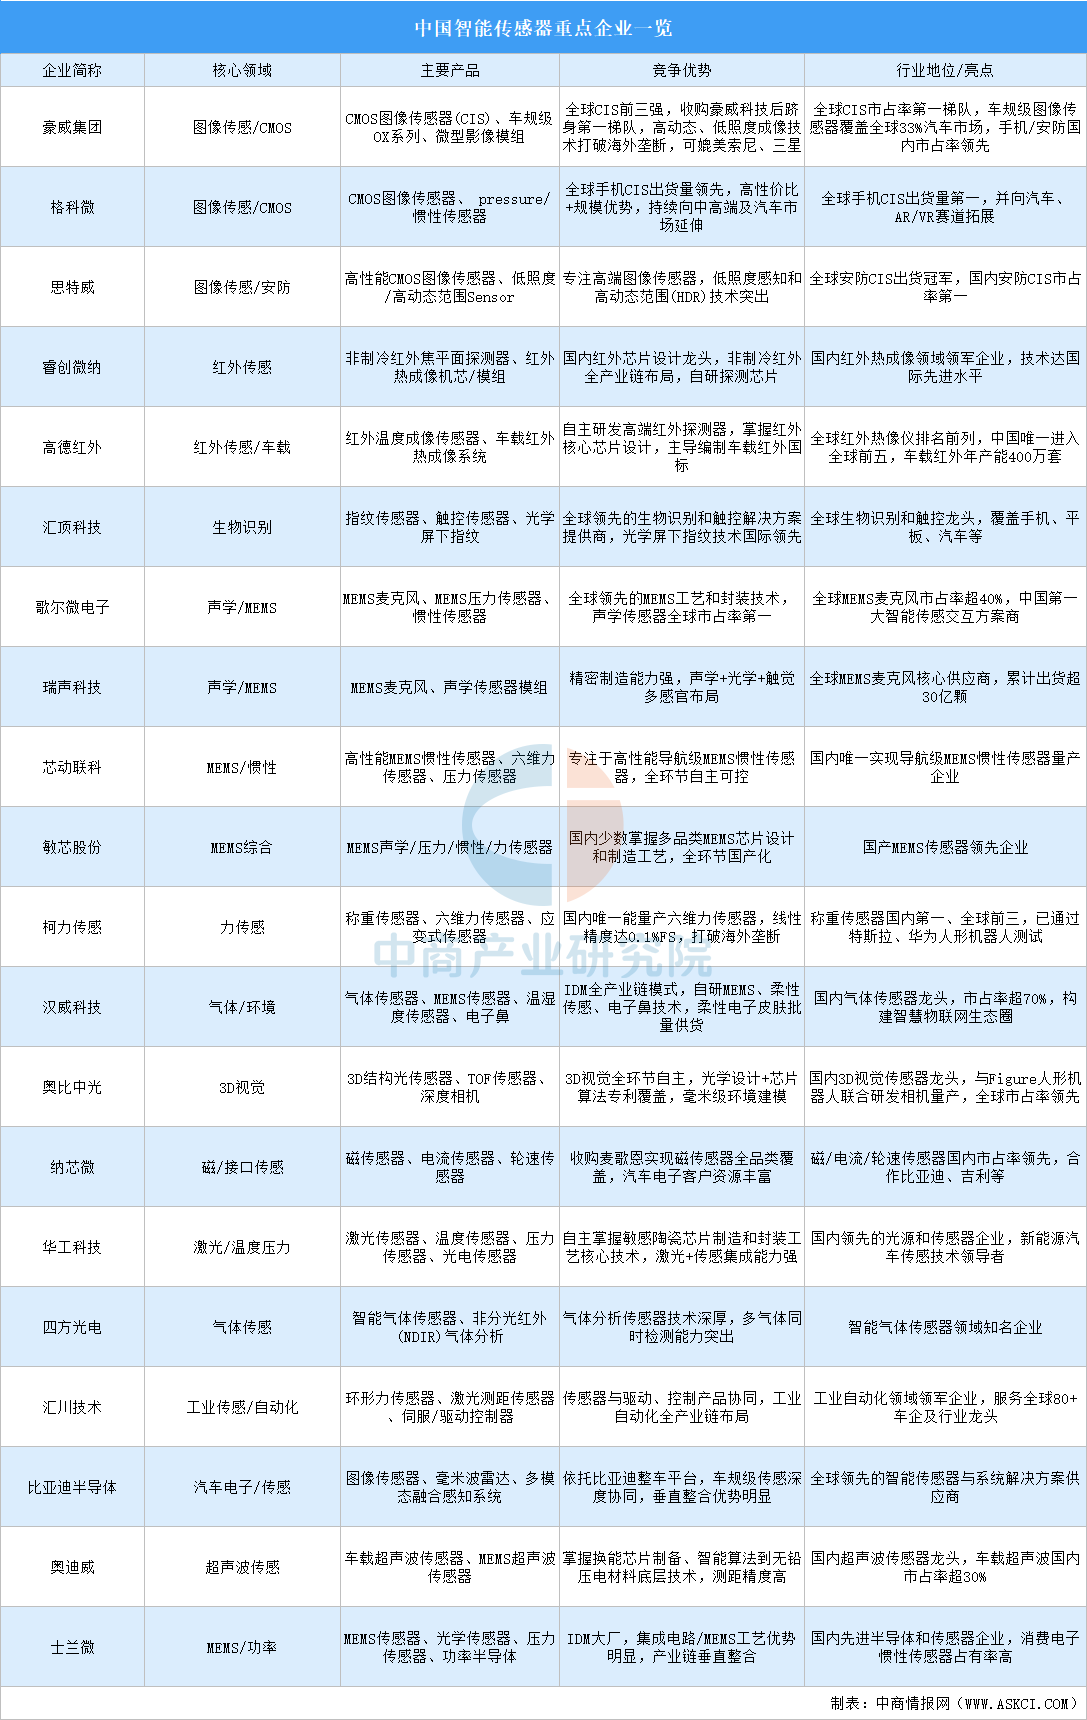
中国智能传感器产业已形成覆盖图像感知、MEMS、红外、声学、3D视觉、力学、气体及汽车电子等多领域的完整竞争格局,涌现出一批具备全球竞争力的领军企业。
资料来源:中商产业研究院整理
3.智能控制器
(1)智能控制器市场规模
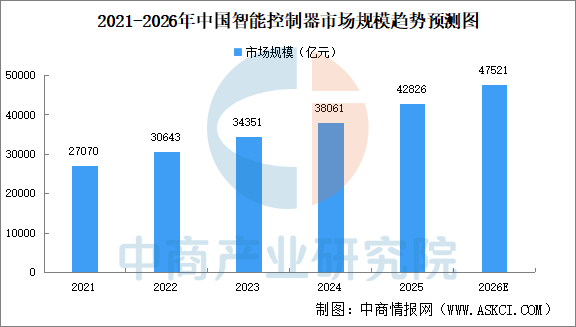
我国智能控制器行业起步较晚,但近年来发展迅速,市场快速增长。中商产业研究院发布的《2026-2031年中国智能控制器市场调查与行业前景预测专题研究报告》显示,2025年中国智能控制器市场规模约42826亿元。中商产业研究院分析师预测,2026年中国智能控制器市场规模将达到47521亿元。
数据来源:中商产业研究院整理
(2)智能控制器行业重点公司
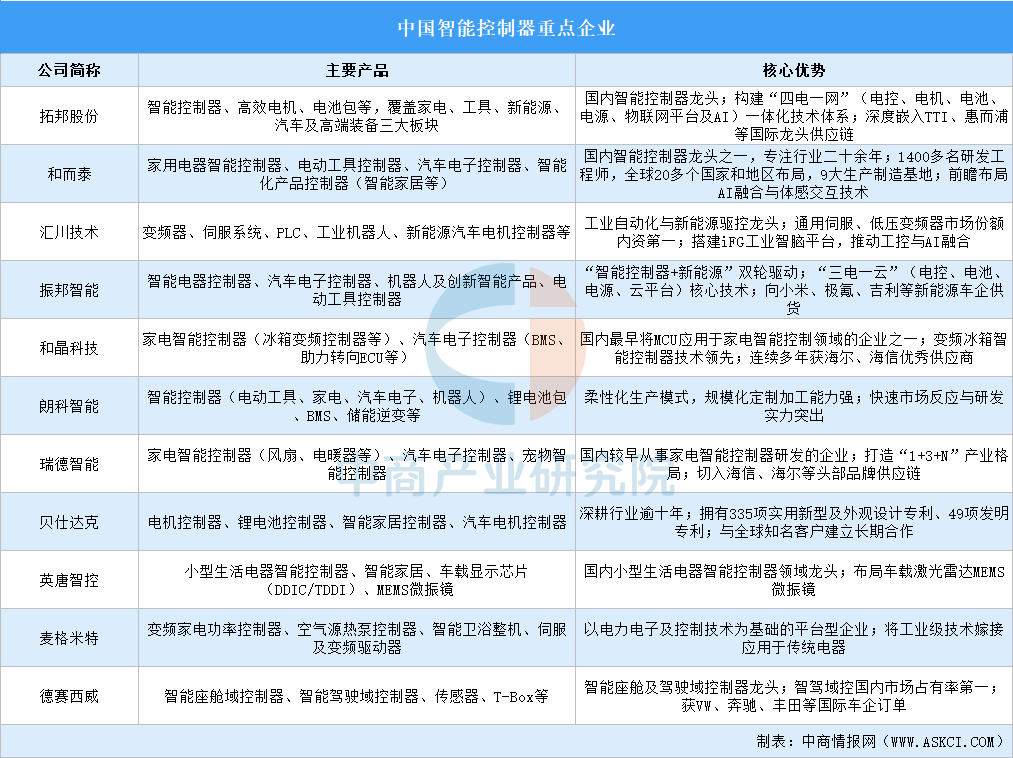
中国智能控制器产业已形成全球主导优势,以拓邦股份和和而泰为代表的百亿级营收龙头企业稳居国内“双雄”地位,二者凭借深厚的客户黏性、一体化技术平台及全球化制造布局构筑起体系性竞争壁垒。汇川技术、德赛西威则分别在工业自动化与新能源驱控、智能座舱及驾驶域控制器等垂直赛道占据领先地位,前者通用伺服与低压变频器市场份额位居内资第一,后者智驾域控国内市占率居首。此外,振邦智能、和晶科技、朗科智能、瑞德智能等企业在智能电器、汽车电子、机器人及新能源相关控制器领域各具特色,分别依托“三电一云”技术体系、变频控制技术积累、柔性生产模式及头部品牌供应链优势巩固细分市场地位。贝仕达克、英唐智控、麦格米特则凭借专利壁垒、车载芯片布局及工业级技术嫁接能力在电机控制、生活电器与变频家电等赛道持续拓展。
资料来源:中商产业研究院整理
4.减速器
(1)减速器市场规模
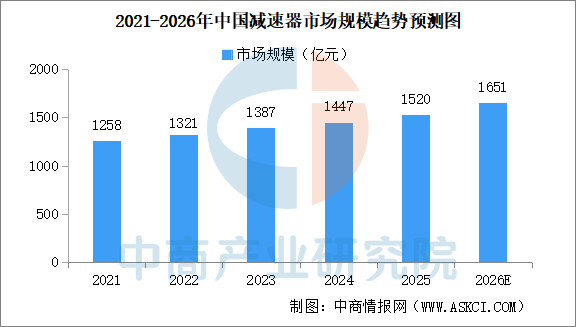
减速器被誉为机械传动的“关节”,是工业机器人、人形机器人、新能源汽车以及风电设备等高端制造领域的核心部件。近年来,中国减速器市场快速增长。中商产业研究院发布的《2026-2031年中国减速器市场前景及融资战略咨询报告》显示,2025年中国减速器行业市场规模约1520亿元。中商产业研究院分析师预测,2026年中国减速器市场规模将超1600亿元。
数据来源:中商产业研究院整理
(2)减速器重点企业
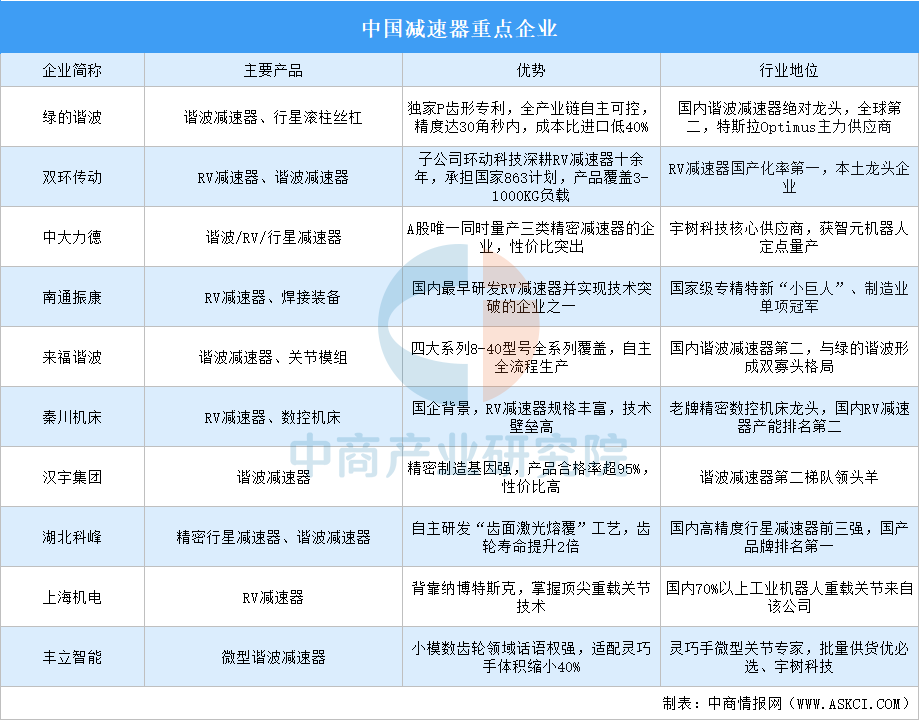
中国减速器行业已形成谐波、RV、行星减速器三大赛道并进的格局,绿的谐波在谐波减速器领域位居全球第二,双环传动在RV减速器领域国产化率第一,中大力德则是A股唯一全品类覆盖的企业。当前行业正加速国产替代,但高端市场仍由外资主导,国产企业在产品一致性与使用寿命方面持续追赶。
资料来源:中商产业研究院整理
三、中游分析
1.康复医疗器械产业规模
我国拥有庞大的骨关节肌肉疾病患者、神经系统疾病患者、老龄人口、产妇等需要康复的人群,衍生了巨大的康复医疗服务及康复医疗器械需求。中商产业研究院发布的《2026-2031年中国康复医疗器械市场前景及融资战略咨询报告》显示,2025年中国康复医疗器械产业规模达1072.4亿元,同比增长高达17.4%。预计2026年中国康复类医疗器械产业规模将超1200亿元,2028年市场规模将超1900亿元。
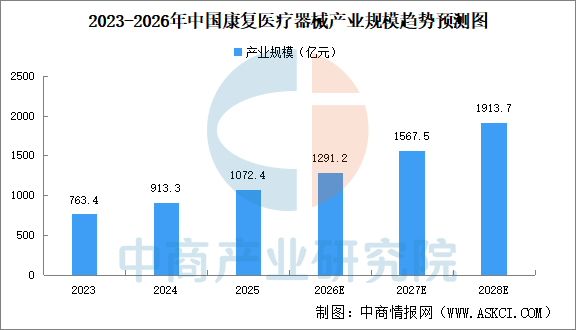
数据来源:中商产业研究院整理
2.康复医疗器械市场结构
当前中国康复类医疗器械产业以康复医疗辅具为主体。2025年,康复类医疗辅具产业规模达880.4元,占比高达82.1%。康复理疗设备、康复训练器械产业规模占比分别为11.0%、5.3%。
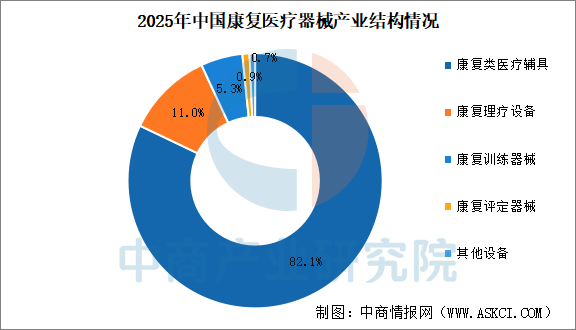
数据来源:中商产业研究院整理
3.康复机器人市场规模
在国家政策的积极推动和社会需求增长的双重驱动下,康复医疗器械行业实现了快速发展,康复机器人市场规模继续扩大。中商产业研究院发布的《2026-2031年中国康复机器人行业分析及发展预测报告》显示,2024年中国康复机器人市场规模约为15.29亿元,2025年增至16.85亿元。中商产业研究院分析师预测,2026年中国康复机器人市场规模将超18亿元。
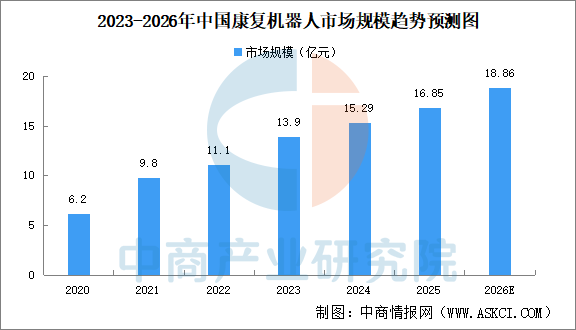
数据来源:中商产业研究院整理
4.中国康复医疗器械重点企业
中国康复医疗器械行业已形成多层次、多赛道协同发展的格局,重点企业在技术创新、产品布局与市场拓展上各具特色。翔宇医疗作为国内康复设备全品类龙头,以“脑机接口技术+自有设备”深度融合构建核心壁垒,产品覆盖10大门类、上千种规格,脑机接口产品已进入600多家三甲医院;伟思医疗聚焦磁刺激、电刺激及智能康复三大技术矩阵,在盆底康复、精神心理康复等细分领域位列国内第一梯队。家用市场方面,鱼跃医疗凭借制氧机、呼吸机等核心产品稳居家用医疗器械领军地位,可孚医疗则通过AI呼吸机、骨传导助听器等智能辅具及全渠道优势深耕消费端。
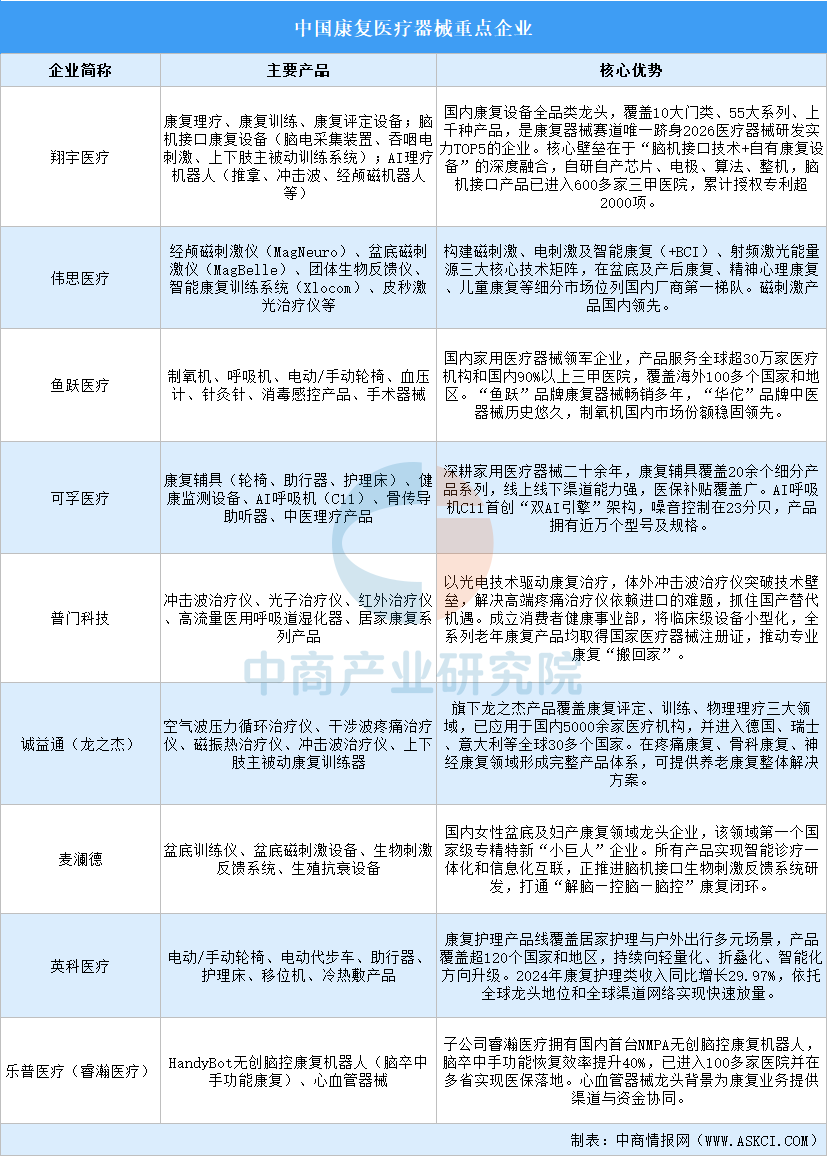
资料来源:中商产业研究院整理
5.中国康复医疗器械在建项目
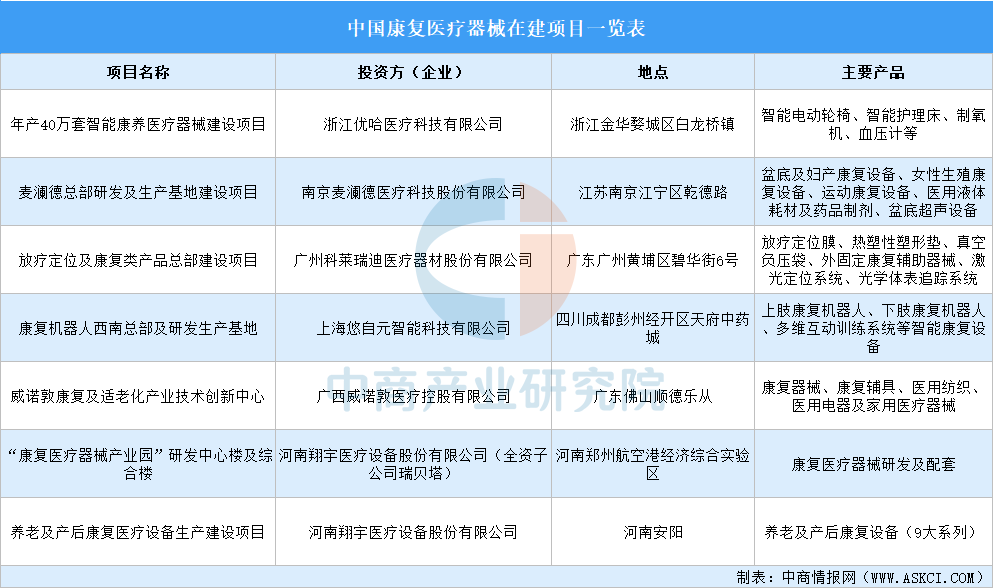
近年来,中国康复医疗器械在建项目呈现多点布局、细分发展的态势。项目布局横跨浙江金华、江苏南京、广东广州、四川成都、广东佛山、河南郑州及安阳等地,呈现出向长三角、珠三角及中西部核心城市集聚的态势。从投资主体看,既包括浙江优哈、南京麦澜德、广州科莱瑞迪、上海悠自元、广西威诺敦等专注细分领域的创新企业,也有河南翔宇医疗这类行业龙头通过总部基地、研发中心及产业园等多点布局强化产业链整合。产品方向紧扣老龄化与数字化趋势,智能电动轮椅、护理床、康复机器人、放疗定位膜等高科技、智能化产品成为主流,反映出我国康复医疗器械产业正加速向高端化、精准化与集群化迈进。
资料来源:中商产业研究院整理
6.康复医疗器械上市企业热力分布图

资料来源:中商产业研究院整理
四、下游分析
1.医疗卫生机构数量
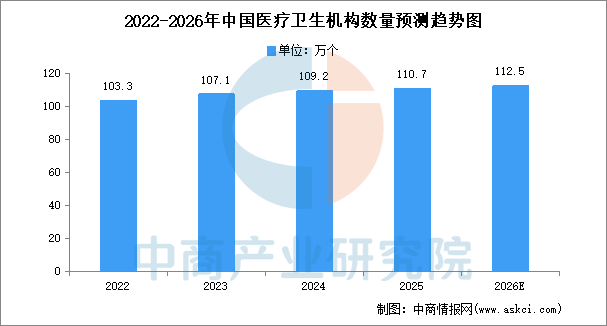
中商产业研究院发布的《2026-2031年中国医疗卫生机构行业分析及发展趋势研究预测报告》显示,2025年我国医疗卫生机构数量为110.7万个。中商产业研究院分析师预测,2026年我国医疗卫生机构数量约112.5万个。
数据来源:国家卫健委、中商产业研究院整理
2.养老机构数量
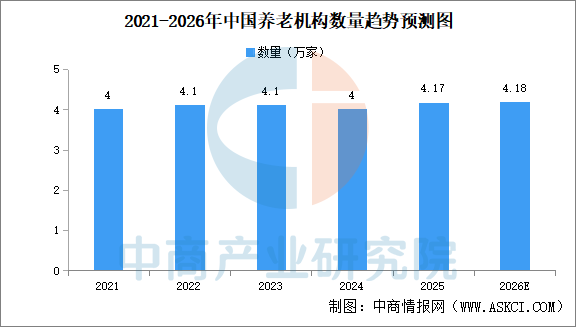
中商产业研究院发布的《2026-2031年中国养老机构行业分析及市场预测报告》显示,截至2025年底,我国养老机构共4.17万家,从业人员达72.2万人,同比增长12.2%。其中,民营养老机构占比52.2%;民营及公建民营养老机构累计达3万家,占比达71.9%。中商产业研究院分析师预测,截至2026年底,中国养老机构将达4.18万家。
数据来源:民政部、中商产业研究院整理


