
HBM基底裸片“双轨制”:三星为何向台积电打开大门
据报道,三星电子正在调整定制HBM时代的基底裸片供应策略:针对英伟达NVHBM等定制HBM产品,三星计划在核心裸片不变的前提下,同时采用三星晶圆代工与台积电工艺制造的基底裸片,由此前主要依赖内部供应的“全集成”模式转向“双轨”供应,采用比例将取决于客户需求,且已有客户基于“三星HBM核心裸片+台积电工艺基底裸片”的组合进行产品设计。这则看似供应链细节的调整,实质是HBM产业转折的注脚:当存储器开始集成逻辑、当客户开始定义内存,这家同时具备存储、代工与先进封装能力的IDM巨头,正在为定制化时代重新丈量“自研”与“外购”的边界。
基底裸片:从被动桥梁到价值枢纽
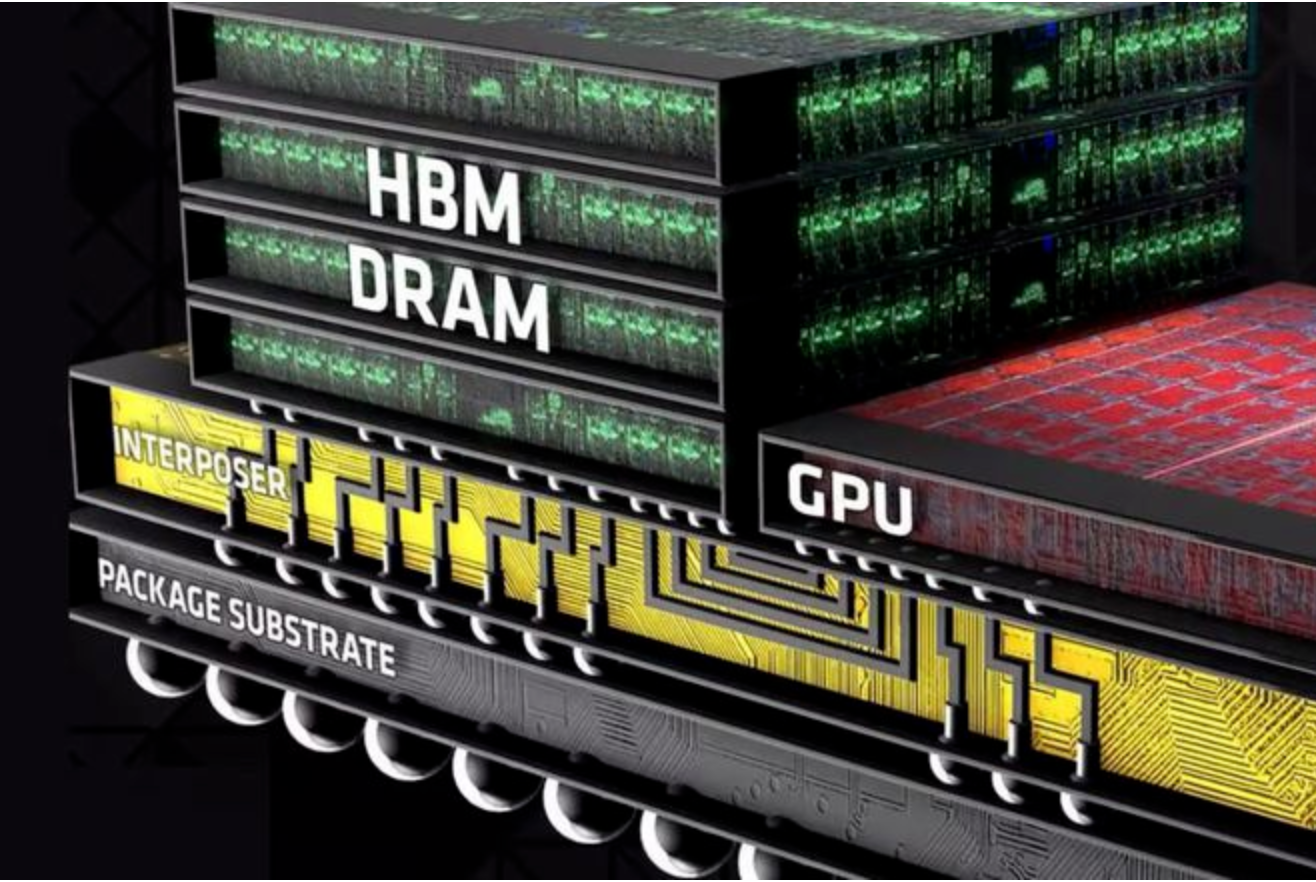
要理解这一调整,先要看清基底裸片角色的变化。HBM由多层垂直堆叠的DRAM核心裸片(C-die)与底部基底裸片(Base Die)组成,层间以硅通孔连接,基底裸片内置PHY接口,负责管理上方所有DRAM芯片并与GPU等逻辑芯片高速交换数据。在HBM3E及之前的世代,基底裸片长期沿用成熟的DRAM衍生工艺,仅承担信号转接、电源分配与测试辅助功能,是名副其实的“被动桥梁”,整个HBM的技术壁垒与产能瓶颈都集中在DRAM制造环节。
转折发生在HBM4世代。业内将这一代的核心创新概括为三个方向:基底裸片转向逻辑工艺、混合键合3D堆叠、异构混合封装,底层Base Die的系统性重构取代存储颗粒提速,成为迭代主线。三星HBM4的基底裸片首次引入代工FinFET工艺,采用自家4nm逻辑工艺搭配1c DRAM核心裸片,引脚速率达11.7Gbps、较JEDEC行业标准高出约46%,单堆栈带宽3.3TB/s;SK海力士则与台积电结盟,HBM4基底裸片采用台积电12nm工艺;美光的HBM4E同样计划转向台积电3nm逻辑基底。台积电更是公开提供面向HBM4的N12与N3逻辑基底裸片方案。更重要的变化在定制化:从HBM4E起,基底裸片将进一步承载客户定制逻辑。英伟达8月公布的NVHBM是代表方案——它把内存控制器从AI加速器主芯片“下沉”到HBM基底裸片中,相较标准HBM4E,内存带宽最高提升30%、功耗降低15%,还可为主芯片释放最高30%的计算面积。三星自身也给出了cHBM、aHBM到zHBM的三步路线图,让底座逐步集成内存管理、修复逻辑乃至部分计算能力;在工艺竞赛上,三星还在评估将2nm工艺应用于HBM4E基础裸片,以领先一步保持优势。基底裸片,正在从配角变成HBM价值重塑的枢纽。
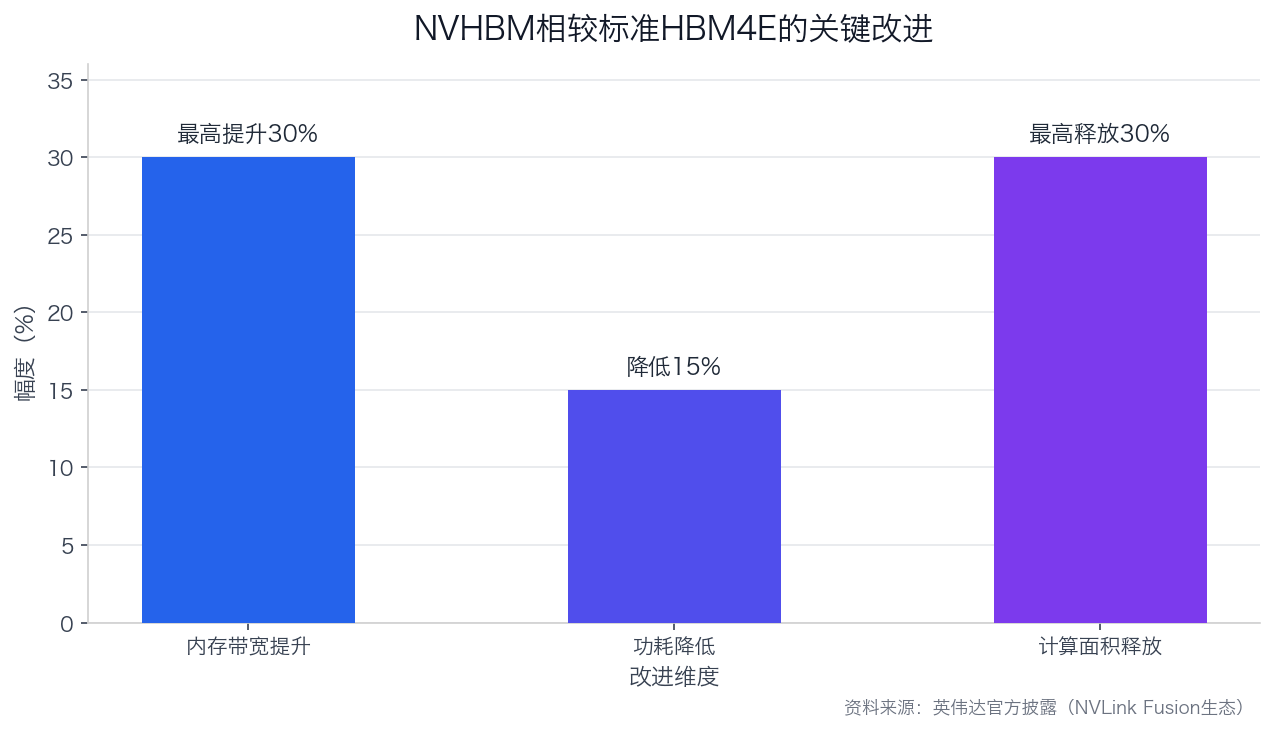
【图表:NVHBM相较标准HBM4E的关键改进】
行业惯用做法:IDM闭环、代工联盟与多源供应
站在行业视角看,基底裸片的供应模式此前泾渭分明。HBM3E之前,SK海力士、三星、美光全部用自有制程制造基底裸片,存储厂闭环生产是惯常做法。HBM4时代基底的逻辑化打破了这一格局:逻辑工艺不再是存储厂商的主场,行业随之分化出三种模式。其一是三星的IDM全集成:存储业务设计、System LSI与晶圆代工部门制造,多部门从设计阶段协同推进,三星首款HBM4基底裸片的开发周期仅约3个月,它也是现有HBM厂商中唯一能自主生产逻辑裸片的一家;代价是资源挤占——HBM4已吃掉三星约一半的4nm产能。其二是SK海力士的代工联盟:HBM4基底裸片采用台积电12nm工艺,双方结成“One Team”,HBM4E则评估台积电3nm;由于台积电3nm产线预订紧张,SK海力士还在考虑引入英特尔代工形成双源供应。其三是客户自研:英伟达2025年8月宣布自研3nm基底裸片,计划2027年下半年试产,未来其HBM供应链将采用“内存原厂DRAM裸片+英伟达自研Base Die”的组合。
多源供应在半导体行业本是保障供应安全的惯常安排,但在HBM基底裸片上,“双轨”此前只属于外购代工的SK海力士们;对坐拥内部代工的三星而言,“全集成”才是招牌。此番主动引入台积电,等于把IDM闭环撬开一道口子,在HBM历史上尚属首次。
三星为何此时打开大门?
直接动因是市场格局的压力。Counterpoint数据显示,2026年第一季度按营收计,SK海力士以58%的份额稳居全球HBM市场首位,三星与美光各占21%;在英伟达Vera Rubin平台的HBM4供应中,SK海力士占据约60%至70%的配额,三星约为25%至30%。总体盘面上,三星二季度DRAM与NAND市占率双双重回全球第一,唯独HBM细分落后,这正是三星急于解题的原因。
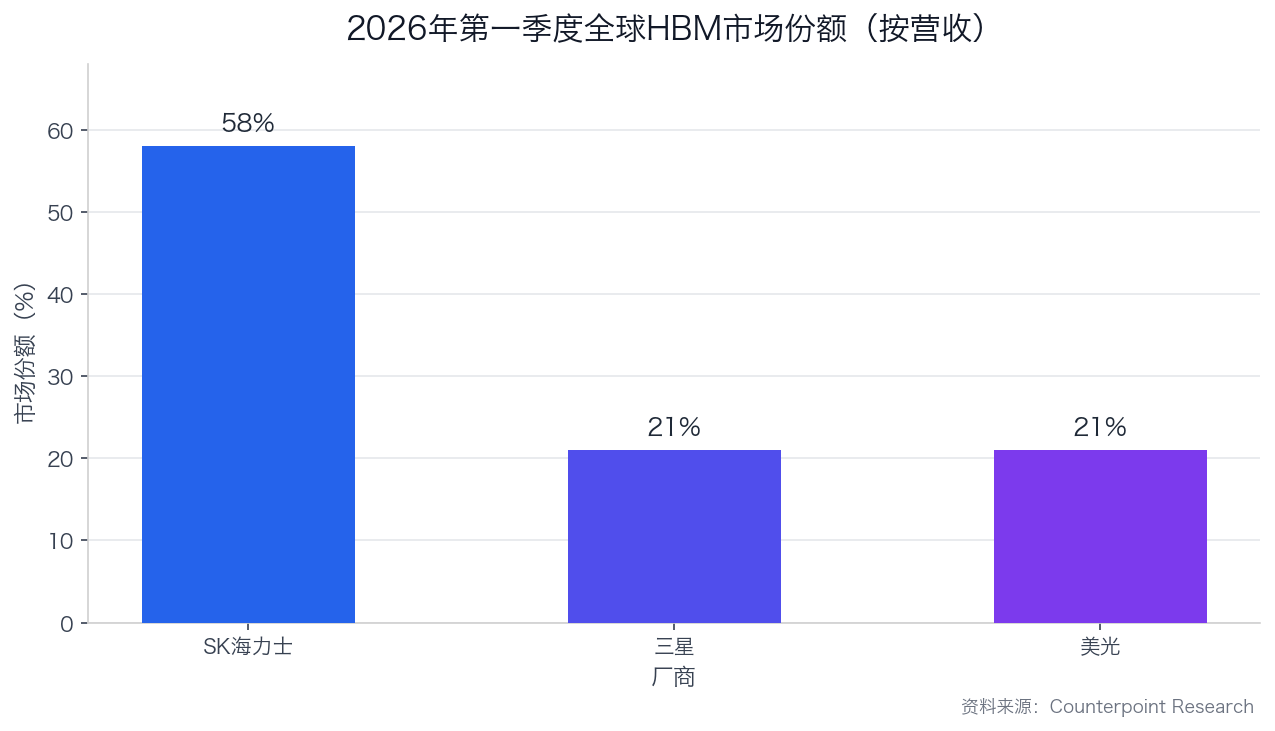
【图表:2026年第一季度全球HBM市场份额(按营收)】
定制HBM是三星眼中的翻盘窗口,而NVHBM恰好放大了它的结构性优势:定制HBM同时需要DRAM制造与逻辑基底设计生产能力,三星是全球唯一能够以一体化方式提供这两项能力的企业。事实上,三星已被认为是NVHBM的主供应商,正为英伟达开发8层低堆叠、17至18Gbps引脚速率的专属HBM4E产品。但客户的工艺偏好并不统一:定制HBM的规格与方案由客户主导决定,三星仅凭自家“全集成”路线无法覆盖所有需求。产能账本同样关键:HBM4基底裸片挤占4nm产能,而这条产线还要承接高通等外部客户订单,已趋于满载。早在去年10月的电话会议上,三星执行副总裁就曾表示,基底裸片代工伙伴的选择会保持弹性,内外部晶圆厂都纳入考察。此次“双轨制”落地,既是对客户偏好与产能矛盾的双重回应,也为三星在NVHBM竞标中卸掉了一个潜在减分项。
客户对台积电工艺基底的偏好也自有缘由:台积电通过晶圆代工与先进封装技术,已与英伟达等全球大型科技企业建立供应链合作关系,其产品稳定性与效能深受客户重视,选择台积电制造的基底裸片,等于把HBM接入客户已经充分信任的供应体系。三星的调整也已是组织层面的实质动作:据报道,部分System LSI事业部门人员已转至存储事业部,专门负责与台积电基础裸晶相关的工作;与之相伴的是更大的产能重组——为全力冲刺HBM,三星还计划将通用型DDR5与SSD的新增产能全面外包给封测伙伴,把内部资源进一步向HBM倾斜。
存储与代工的边界正在消融
对三星而言,双轨制是弹性与风险的交换。利好在于客户覆盖与产能腾挪:核心裸片自产保住DRAM根基,基底外购换来了对台积电生态客户的吸引力,并缓解内部4nm产线的分配矛盾;风险在于全集成优势被稀释,跨代工平台的基底裸片还需重新完成与DRAM堆叠的协同验证,良率不确定性上升;SK海力士为引入英特尔代工而进行的EMIB-T封装适配验证,正说明跨平台整合之复杂。
对台积电而言,这是价值链位置的一次跃升:HBM的成本与交付不再完全由存储厂决定,而是部分受逻辑制程产能影响,代工厂从局外人变为核心供应商。对英伟达等客户而言,多源供应增强了议价筹码与供应安全;随着自研基底裸片推进,存储巨头可能从全面提供者转为组件供应商。
更深层的影响是产业范式的迁移:HBM正从相对标准化的存储产品,转向“标准DRAM堆栈+客户定制逻辑底座”的平台化形态,供应商的核心资产不再是单一制造技术,而是提前进入客户路线图、与GPU和ASIC厂商共同定义产品的能力。正如业界分析所指出的,存储厂商的竞争正从单纯提升容量与速度,转向更高维度的定制化供应链布局。三强竞争的维度,也随之从堆叠层数与DRAM良率,扩展到逻辑代工资源、客户协同与生态绑定。基底裸片的“双轨制”或许只是开始——谁能在这个存储与逻辑融合的新架构里同时扮演好两种角色,谁就握有下一代AI存储的话语权。


