
川土微电子冲刺IPO,隔离芯片“小巨人”的九年长跑
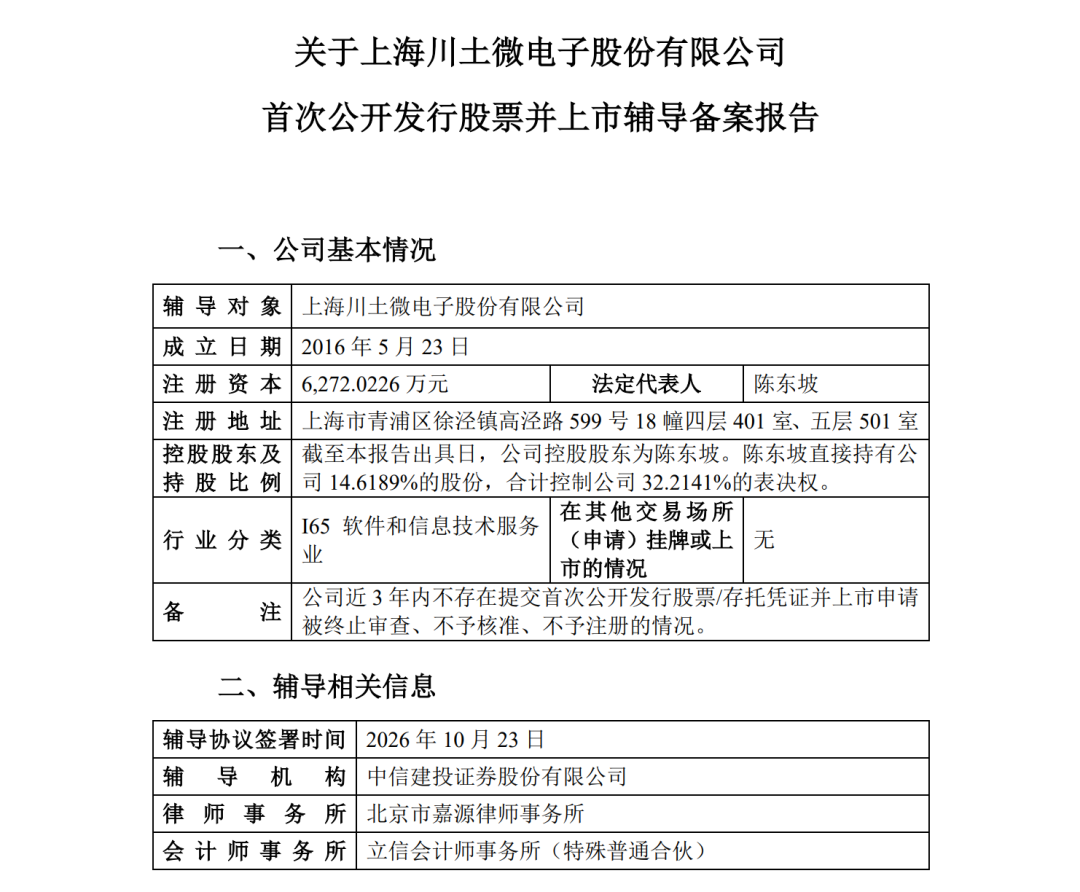
11月10日,上海川土微电子股份有限公司正式在上海证监局办理上市辅导备案,辅导机构为中信建投证券。这家由上海交大副教授陈东坡于2016年创办的模拟芯片公司,在经历了“停掉印钞机”式的战略转向、四家整车企业的集体入股,以及一场仅维持13天的跨界并购“闪崩”之后,终于走到了独立上市的关口,将资本市场的目光重新引向隔离芯片这一模拟芯片中门槛最高的细分赛道之一。
为什么是现在?并购未遂的路径抉择
陈东坡1980年生于四川,2008年从浙江大学电路与系统专业博士毕业后进入上海交通大学微电子学院任教,在射频芯片方向积累了多年研发与量产经验。2016年5月,他辞职创业,公司取名“川土”——作为四川人,取芯片主要成分硅来自土地之意,寓意“让国产芯片从土地里长出来”。
回头看,川土微电子的IPO并非按部就班的资本规划,更像是一次路径切换。
2025年11月5日,主营定制化木门的梦天家居公告,拟以发行股份及支付现金方式收购川土微电子控制权。从商业逻辑上看,这几乎是一场不可能完成的联姻:一家家居企业与一家隔离芯片设计公司之间,既无产业链协同,也无估值共识的基础。果不其然,11月18日,梦天家居宣布终止收购,理由为“核心条款未达成共识”,从官宣到“折戟”间隔仅13天。
这场短命的并购留下了两个值得追问的线索。其一,川土微电子当时为何愿意考虑被一家家居公司收购?其二,并购终止约一年后便启动IPO辅导,说明独立上市或许是备选方案,并购未遂反倒加速了路径的确定。
据悉,川土微电子在启动辅导前,公开披露口径已完成9轮融资,最近一轮为2023年8月C++轮;陈东坡直接持股14.6189%,合计控制32.2141%的表决权,其余49家股东持股高度分散。对于一家创始人持股偏低的芯片设计公司而言,IPO是比被并购更有利于多方利益的选择。
如果仅以营收规模衡量,川土微电子在隔离芯片赛道的位置并不显赫。据行业估算,其2025年全年营收约在2亿元至3亿元区间;公司2025年年报中未公示经审计的销售总额数据。但川土微电子的价值锚点不在营收绝对值上。
全球隔离芯片市场长期由ADI、TI、Infineon、onsemi等国际巨头主导,合计占据近60%的份额;历史上中国隔离芯片国产化率长期不足20%。然而在汽车隔离接口这一细分品类中,格局已经松动:据QYResearch等第三方报告,2025年全球汽车隔离接口芯片市场中,川土微电子与ADI、TI、Infineon、NXP一同出现在主要厂商名单中。在一向由海外巨头把守的车规级隔离芯片领域,川土微电子已经挤进了“牌桌”。
在技术层,川土微电子选择的是电容隔离路线,以二氧化硅为介质,并采用双电容串联结构提供冗余安全设计,调制方式上使用脉冲编码(Pulse Coding)边沿编码技术兼顾速率与功耗。这条路线本身并非独创,但川土微电子的差异化在于把技术能力直接锚定到了整车里最不容有失的环节:主驱。
2026年5月,川土微电子在北京车展期间正式推出CA-IS3265/66X-Q1系列单通道功能安全ASIL-C(D)隔离栅极驱动器,该系列已完成车规认证并进入规模量产,被业内视为国产隔离驱动芯片直接切入新能源汽车主驱市场的代表性事件之一。主驱隔离驱动长期由TI、Infineon、ADI等国际厂商主导,国产芯片过去主要集中在外围的CAN收发、传感器隔离等环节寻找空间。川土微电子进入这一环节,意味着它的车规能力已经越过了“外围验证”阶段,进入了整车厂核心动力系统的选型视野。
“有没有”,到“敢不敢把主驱交给你”
真正让川土微电子技术突破具备商业黏性的,是四家整车企业的股东身份。比亚迪、上汽、吉利、长安四家整车企业先后入股,其中上汽通过旗下尚颀资本参与,比亚迪以比亚迪股份名义出资。新能源汽车的BMS、电机控制器、OBC对隔离芯片的需求具有刚性,车规认证带来的替换成本极高。
当车企以资本锁定一家具备主驱隔离驱动量产能力的国产供应商,本质上是在为自己的供应链购买一份“切换期权”。据公司公开信息,川土微电子车规芯片累计出货已达2亿只,覆盖主驱、OBC、BMS、热管理等全场景,说明这份期权正在被行权。
目前,川土微电子的策略是清晰的,即在隔离芯片最大的单一增量市场新能源汽车领域,用“车规认证+车企股东”构筑一道先发壁垒,再用这道壁垒换取营收放量的时间窗口。要知道,隔离芯片是一个“料号广度决定客户黏性”的品类,300余个料号对于工业与汽车场景的覆盖固然可观,但当竞争对手以数倍于己的研发资源铺开产品线时,单一细分环节的先发优势需要持续转化为料号扩张的速度。
川土微电子自2016年创立以来的发展路径,提供了一个观察国产芯片替代逻辑演进的切片。隔离芯片的国产化已经走过了“有没有”的阶段。据行业估算,当前中国隔离芯片市场的整体国产化率已突破45%,在新能源和工控等强势领域甚至可能接近50%。但国产化率的提升并不自动等同于高端环节的突破。汽车主驱隔离驱动、工业高端隔离采样等环节,仍然由国际巨头把持着可靠性与功能安全的信任壁垒。
川土微电子的IPO,本质上是在向资本市场提出一个问题:一家以“车企场景卡位”为核心策略的芯片公司,能否在上市后把场景优势转化为持续的技术迭代能力和料号扩张能力?
而它的底牌是真实的:ASIL-D流程认证、主驱隔离驱动量产、四家车企的供应链绑定,在国产隔离芯片公司中具备稀缺性。但底牌的大小,最终不取决于股东名单的豪华程度,而取决于整车厂是否愿意在下一代车型的主驱选型中,把川土微电子从“备选”挪到“标配”。
辅导备案只是起点,申报材料中的营收结构、客户集中度、研发费用率以及主驱产品的具体放量节奏,才是检验这条“场景卡位”路线成色的真正标尺。


